Ação de Execução Fiscal: Como funciona, prazos e formas de defesa
 Jamile Cruz
25/08/2026
12 minutos
A ação de execução fiscal é utilizada pela Fazenda Pública para cobrar judicialmente dívidas relacionadas a tributos que não foram pagas.
O procedimento pode envolver a União, os Estados ou os Municípios, quando existe um débito fiscal em aberto.
Para o advogado que atua na área, compreender a sequência do procedimento é essencial para identificar, desde o início, possíveis pontos de defesa, irregularidades na cobrança e alternativas para evitar a constrição patrimonial.
O que é uma Ação de Execução Fiscal?
A Ação de Execução Fiscal é o procedimento judicial utilizado pela Fazenda Pública para cobrar dívidas tributárias não pagas por pessoas físicas ou jurídicas.
Após a inscrição do débito em dívida ativa e a emissão da Certidão de Dívida Ativa (CDA), a União, o Estado ou o Município pode ajuizar a execução para buscar o pagamento da dívida.
Caso o executado não pague ou garanta o débito, podem ocorrer medidas como penhora de bens, bloqueio de valores e Renajud.
Como funciona a Ação de Execução Fiscal?
A execução fiscal é o procedimento judicial utilizado pela Fazenda Pública para cobrar dívida tributária ou não tributária inscrita em Dívida Ativa, representada pela Certidão de Dívida Ativa (CDA). O rito é regido principalmente pela Lei nº 6.830/1980.
De forma objetiva, o procedimento pode ser compreendido pelas seguintes etapas:
Inscrição em dívida ativa: o débito não pago é formalmente inscrito, gerando a CDA, que serve como título executivo.
Ajuizamento da ação: a Fazenda Pública apresenta a petição inicial acompanhada da CDA.
Citação do devedor: o executado é citado para, em regra, no prazo de 5 dias, pagar a dívida ou garantir a execução.
Pagamento ou garantia: o devedor pode pagar ou oferecer garantia, como depósito em dinheiro, fiança bancária, seguro-garantia ou bens à penhora.
Penhora: se não houver pagamento ou garantia, podem ser bloqueados valores e penhorados bens. O bloqueio antes da citação é excepcional e exige justificativa específica. Após a citação e a inércia do devedor, pode ser admitido.
Defesa do executado: o executado pode apresentar embargos à execução fiscal, no prazo de 30 dias contado do depósito, da juntada da fiança ou do seguro-garantia, ou da intimação da penhora. Também pode apresentar exceção de pré-executividade para matérias verificáveis de imediato, como nulidade evidente ou prescrição, sem necessidade de produção de provas.
Expropriação dos bens: se a defesa não impedir a cobrança, os bens penhorados podem ser alienados judicialmente para quitar o débito.
Extinção ou suspensão: com o pagamento integral, a execução é extinta. Se não forem encontrados o devedor ou bens penhoráveis, o processo pode ser suspenso e posteriormente arquivado, com possibilidade de reconhecimento da prescrição intercorrente nas condições legais.
Em paralelo, podem surgir medidas como bloqueio de valores em conta, Renajud e possibilidades de parcelamento ou acordo. Os embargos, em regra, não suspendem automaticamente a execução; isso depende de decisão judicial e do preenchimento dos requisitos legais.
Quem pode ajuizar uma execução fiscal?
A execução fiscal pode ser proposta pela Fazenda Pública, por meio de seus procuradores.
Assim, dependendo da origem do débito, a cobrança pode ser realizada pela União, pelo Estado ou pelo Município.
Com o ajuizamento da ação, o devedor passa a ocupar a posição de executado no processo.
O que pode dar origem a uma ação de execução fiscal?
A execução fiscal começa a partir da existência de uma dívida relacionada a um tributo.
Entre os exemplos estão:
- IPTU não pago;
- Imposto de Renda não pago;
- outros débitos fiscais perante a Fazenda Pública.
Antes de chegar ao Judiciário, porém, essa dívida precisa passar por uma etapa de formalização.
Quais as formas de defesa para Ação de Execução Fiscal?
O executado possui diferentes meios para questionar a cobrança, e a escolha da medida depende principalmente da matéria discutida, da existência de garantia do juízo e da necessidade de produção de provas.
1. Embargos à execução fiscal
Os embargos à execução fiscal são a principal via de defesa do executado e permitem discutir questões como nulidade da CDA, pagamento, parcelamento, prescrição, decadência, ilegitimidade, inexigibilidade do débito e excesso de execução.
A Lei nº 6.830/1980 estabelece:
Art. 16, Lei nº 6.830/1980: O executado oferecerá embargos, no prazo de 30 (trinta) dias, contados:
I – do depósito;
II – da juntada da prova da fiança bancária ou do seguro garantia; (Redação dada pela Lei nº 13.043, de 2014)
III – da intimação da penhora.
Em regra, os embargos pressupõem a garantia da execução.
O seu oferecimento também não suspende automaticamente a execução, sendo necessário o preenchimento dos requisitos para a concessão do efeito suspensivo.
2. Exceção de pré-executividade
A exceção de pré-executividade é apresentada nos próprios autos e tem como principal vantagem a possibilidade de defesa sem garantia do juízo.
É adequada para matérias que possam ser reconhecidas de ofício e que estejam demonstradas por documentos, sem necessidade de produção de provas complexas.
O entendimento está consolidado na Súmula 393 do STJ:
Súmula 393/STJ: A exceção de pré-executividade é admissível na execução fiscal relativamente às matérias conhecíveis de ofício que não demandem dilação probatória.
Assim, pode ser utilizada, por exemplo, para discutir prescrição, nulidade evidente da CDA, ilegitimidade manifesta ou ausência de pressupostos processuais, desde que a questão possa ser analisada de plano.
3. Ação anulatória ou declaratória
O executado também pode utilizar uma ação própria para questionar a existência, validade ou exigibilidade do débito fiscal.
A escolha dessa via deve considerar a situação concreta e seus possíveis efeitos sobre a execução fiscal já em andamento.
4. Impugnação da penhora e de outros atos constritivos
Também é possível questionar atos praticados durante a execução, especialmente quando houver:
- Penhora de bem impenhorável;
- Bloqueio excessivo;
- Constrição sobre patrimônio de terceiro;
- Irregularidade na avaliação ou alienação;
- Penhora realizada antes de citação válida, quando configurada a irregularidade.
Nesses casos, a atuação deve ser direcionada especificamente ao ato constritivo que prejudicou o executado.
5. Pagamento, parcelamento ou depósito
O pagamento, o parcelamento e, conforme o caso, o depósito judicial não são propriamente modalidades de defesa, mas podem interferir diretamente no prosseguimento da execução.
Qual prazo para ajuizar uma Ação de Execução Fiscal?
Em regra, a Fazenda Pública tem 5 anos para ajuizar a execução fiscal de um crédito tributário, contados da constituição definitiva do crédito. Esse prazo corresponde à prescrição prevista no art. 174 do Código Tributário Nacional (CTN).
Art. 174, Lei nº 5.172/1966 (CTN): A ação para a cobrança do crédito tributário prescreve em cinco anos, contados da data da sua constituição definitiva.
O ponto de atenção para o advogado é identificar corretamente quando ocorreu a constituição definitiva do crédito, pois o termo inicial pode variar conforme a forma de constituição do tributo.
Entre as situações possíveis:
- Lançamento definitivo: o prazo começa após o encerramento do prazo para defesa ou recurso administrativo;
- Tributo lançado de ofício: em determinadas situações, considera-se o começo no dia seguinte ao vencimento da obrigação (como ocorre com o IPTU, por exemplo) ;
- Tributo declarado e não pago: deve ser verificado o marco de constituição definitiva reconhecido para o caso.
A prescrição pode ser interrompida, entre outras hipóteses, pelo despacho do juiz que ordenar a citação, pelo protesto judicial ou extrajudicial e pelo reconhecimento inequívoco da dívida pelo devedor, como pode ocorrer em determinadas situações de parcelamento.
Art. 174, parágrafo único, Lei nº 5.172/1966 (CTN): A prescrição se interrompe:
I – pelo despacho do juiz que ordenar a citação em execução fiscal; (Redação dada pela Lcp nº 118, de 2005)
II – pelo protesto judicial ou extrajudicial; (Redação dada pela Lei Complementar nº 208, de 2024)
III – por qualquer ato judicial que constitua em mora o devedor;
IV – por qualquer ato inequívoco ainda que extrajudicial, que importe em reconhecimento do débito pelo devedor.
Como evitar uma Ação de Execução Fiscal?
Para evitar o ajuizamento de uma ação de execução fiscal, as medidas devem ser adotadas, preferencialmente, antes da inscrição em dívida ativa ou da cobrança judicial.
O objetivo é impedir a constituição definitiva da cobrança ou suspender a exigibilidade do crédito tributário.
O art. 151 do Código Tributário Nacional (CTN) prevê hipóteses de suspensão da exigibilidade:
Art. 151, Lei nº 5.172/1966 (CTN): Suspendem a exigibilidade do crédito tributário:
I – moratória;
II – o depósito do seu montante integral;
III – as reclamações e os recursos, nos têrmos das leis reguladoras do processo tributário administrativo;
IV – a concessão de medida liminar em mandado de segurança.
V – a concessão de medida liminar ou de tutela antecipada, em outras espécies de ação judicial;
VI – o parcelamento.
Na prática, o advogado pode avaliar as seguintes alternativas:
- Pagar o débito: o pagamento integral pode impedir a cobrança judicial da dívida.
- Parcelar a dívida: enquanto o parcelamento estiver regular, a exigibilidade do crédito fica suspensa.
- Apresentar defesa ou recurso administrativo: a impugnação e os recursos administrativos, quando previstos na legislação aplicável, podem suspender a exigibilidade até a decisão definitiva.
- Pedir a revisão ou o cancelamento do lançamento: erros, omissões ou irregularidades podem ser questionados administrativamente, conforme as regras aplicáveis.
- Buscar uma transação tributária: a transação pode possibilitar descontos, prazos e outras condições para regularização do débito, conforme a legislação aplicável.
- Buscar a medida judicial adequada: conforme o caso, o advogado pode avaliar depósito integral, mandado de segurança ou tutela provisória para suspender a exigibilidade do crédito.
Se a dívida já tiver sido inscrita em dívida ativa, ainda pode existir a possibilidade de buscar seu cancelamento administrativo.
Caso a inscrição seja cancelada antes da decisão de primeira instância, a execução fiscal deverá ser extinta.
O que o advogado deve observar em uma execução fiscal?
Para uma análise objetiva do processo, alguns pontos merecem atenção desde o início:
- Qual é a origem da dívida;
- Quando o débito foi inscrito em dívida ativa;
- Existência e conteúdo da CDA;
- Valor cobrado;
- Situação da citação do executado;
- Existência de pagamento ou garantia;
- Eventual penhora de bens;
- Possibilidade de alegar prescrição;
- Existência de bens impenhoráveis;
- Possibilidade de apresentação de embargos;
- Eventual possibilidade de parcelamento ou acordo.
Como a Jurídico AI pode apoiar o advogado em uma execução fiscal?
Na execução fiscal, a análise da CDA, dos documentos, dos prazos e dos fundamentos jurídicos é essencial para definir a melhor estratégia.
A Jurídico AI auxilia o advogado com dúvidas jurídicas, análise de documentos, elaboração de peças e pesquisa de jurisprudência.
A plataforma também ajuda na análise de questões como prescrição, garantia do juízo e escolha da medida de defesa, permitindo mais agilidade na rotina sem substituir a avaliação jurídica do profissional.
Conheça a Jurídico AI e veja como otimizar sua atuação no Direito Tributário.
O que é uma Ação de Execução Fiscal?
Qual é o prazo para o devedor pagar uma execução fiscal?
Quais são as principais formas de defesa na execução fiscal?
É possível apresentar exceção de pré-executividade sem garantir o juízo?
Quanto tempo a Fazenda Pública tem para ajuizar uma execução fiscal?
Jamile Cruz
25/08/2026
Graduanda em Direito e Marketing, pós-graduada em Direito Civil e Direito Digital. Possui experiência na redação de peças processuais, produção de conteúdo jurídico e SEO. É pesquisadora na área de Inteligência Artificial e Direito, com interesse nos impactos e desafios da tecnologia no sistema de Justiça. Inscrita na OAB/BA como estagiária, sob o nº 33984E
FAQ
O que é a Jurídico AI e quem está por trás?
Quanto tempo leva para a equipe estar operando?
Quem vai usar a plataforma precisa de treinamento?
Com quais sistemas de RH existe integração?
Quais as vantagens de usar a Jurídico AI?
Notícias mais lidas
Direito Civil
- Como redigir peças jurídicas estratégicas com mais rapidez → Ler artigo
- Crime de responsabilidade: os principais pontos para a atuação do advogado → Ler artigo
- Erro de premissa fática nos embargos: Como identificar e alegar → Ler artigo
- Erro de premissa fática: o que é e quando ocorre? → Ler artigo
- O que analisar antes de ajuizar uma ação contra companhias aéreas? → Ler artigo
- 10 teses jurídicas para ações contra companhias aéreas → Ler artigo
- Reconvenção ou pedido contraposto: qual usar na contestação? → Ler artigo
- Pedido contraposto: quando cabe e como fazer no Juizado Especial? → Ler artigo
- Imissão na posse: quando cabe e como funciona? → Ler artigo
- Como Buscar Jurisprudência com IA de Forma Rápida e Inteligente → Ler artigo
Direito Penal
- Lei nº 7.492/1986: Crimes contra o Sistema Financeiro Nacional → Ler artigo
- Contagem de Prazo no CPP: Como funciona? → Ler artigo
- Direito Penal: 5 modelos essenciais para atuação → Ler artigo
- Individualização da pena: como funciona e quais critérios devem ser analisados → Ler artigo
- Apresentação de memoriais: o que significa e qual o prazo? → Ler artigo
- Crime de Prevaricação no Código Penal: Tipos e Pena → Ler artigo
- Superlotação de presídios autoriza a progressão antecipada de regime? → Ler artigo
- Como calcular a progressão de regime? Veja os percentuais e a data-base → Ler artigo
- Progressão de Regime: Entenda os requisitos e como funciona → Ler artigo
- Quando o “olheiro” responde por tráfico de drogas? Entenda a decisão do STJ → Ler artigo
Notícias sobre Direito
- Provimento 255 do CNJ: o que todo advogado precisa saber → Ler artigo
- STF fixa R$ 5 mil como parâmetro para concessão da Justiça gratuita → Ler artigo
- Resumo em recursos ao STJ só será exigido após publicação de portaria → Ler artigo
- STJ cria dois circuitos para o filtro de relevância; entenda como funcionarão → Ler artigo
- STF valida restrição à recuperação judicial de devedor contumaz → Ler artigo
- CNJ muda regra do ITCMD no inventário extrajudicial: Entenda → Ler artigo
- STF amplia medidas protetivas da Lei Maria da Penha para casos sem vínculo doméstico → Ler artigo
- STF proíbe alíquota maior de IPTU com base na área do imóvel → Ler artigo
- STJ: envio de pornografia sem consentimento pode configurar importunação sexual → Ler artigo
- Casas Bahia: Entenda o pedido de recuperação judicial → Ler artigo
Jurídico
- O que significa recurso não conhecido? → Ler artigo
- Como funciona o impeachment de ministro do STF? → Ler artigo
- 5 processos que todo escritório de advocacia deveria padronizar → Ler artigo
- Qual a diferença entre baixa e arquivamento de processo? → Ler artigo
- Controladoria jurídica: Como funciona no escritório de advocacia? → Ler artigo
- Como captar clientes na advocacia dentro das regras da OAB? → Ler artigo
- O que significa “Conclusos para Despacho”? → Ler artigo
- Despesas processuais: o que são, quais são e quem paga? → Ler artigo
- Preso pode votar? Entenda o que diz a lei! → Ler artigo
- Quando vale a pena recorrer de uma sentença? Entenda! → Ler artigo
Recentemente publicadas
-
Lei nº 7.492/1986: Crimes contra o Sistema Financeiro Nacional
→ Ler artigo -
Como redigir peças jurídicas estratégicas com mais rapidez
→ Ler artigo -
Crime de responsabilidade: os principais pontos para a atuação do advogado
→ Ler artigo -
Intimação pelo DTE: quando começa o prazo para a defesa?
→ Ler artigo -
O que significa recurso não conhecido?
→ Ler artigo
Modelos Jurídicos
Veja mais-
Contestação: Ação Revisional FGTS Caixa [Modelo Atualizado]
→ Ler artigo -
Modelo de Declaração de Bens e Valores
→ Ler artigo -
Modelo de Carta de Demissão com Aviso Prévio
→ Ler artigo
Nossos produtos
-
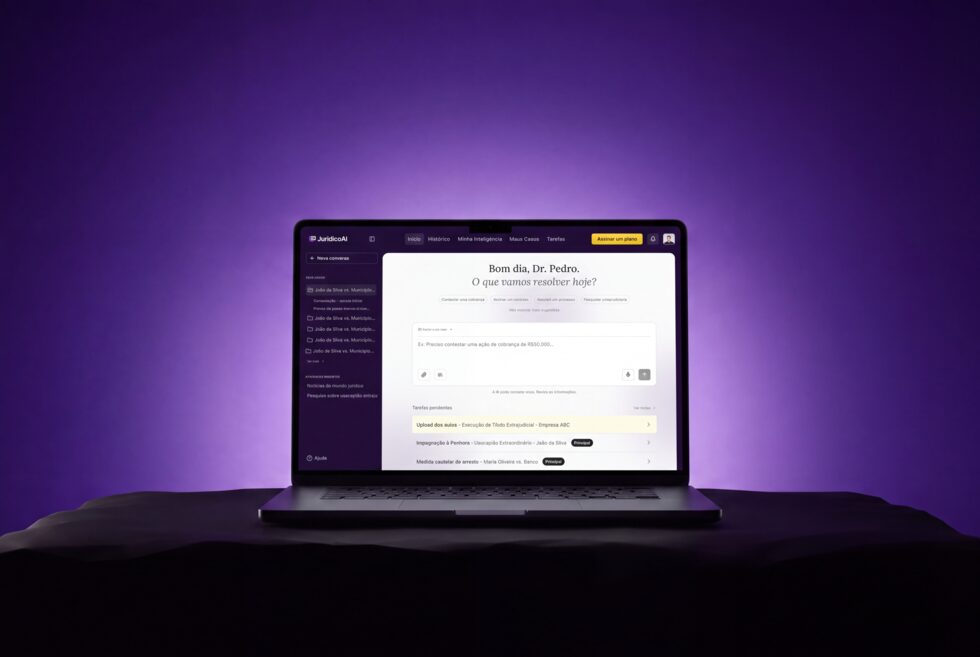 Conhecer o produto
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
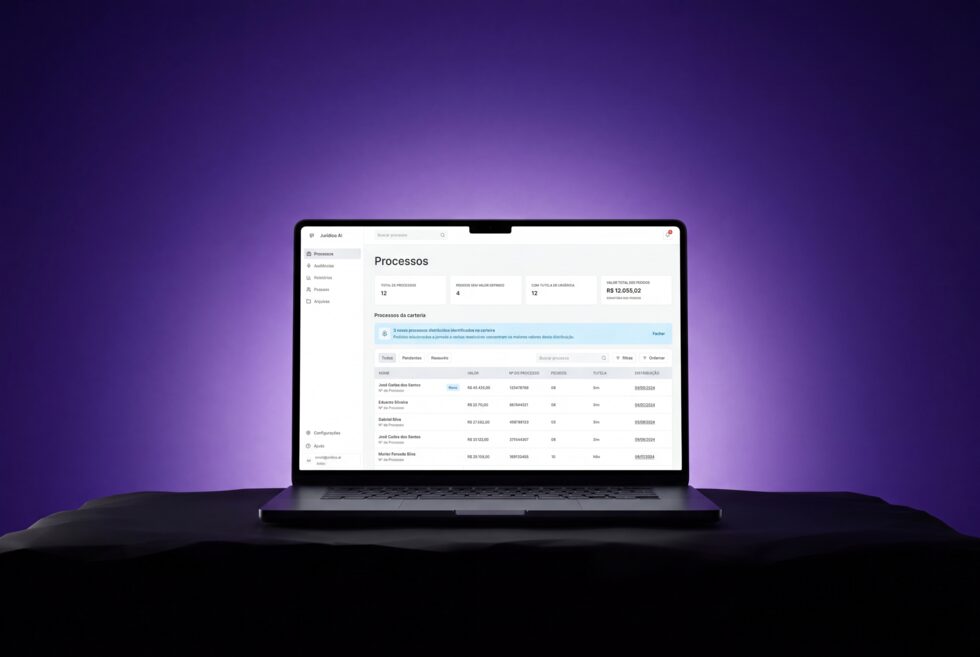 Conhecer o produto
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.