Receita Federal define regras para transação tributária em contencioso administrativo
 Carlos Moura
20/08/2025
10 minutos
A Receita Federal do Brasil publicou em 2025 a Portaria RFB nº 555/25, que regulamenta a transação tributária no âmbito do contencioso administrativo fiscal, revogando a portaria anterior (Portaria RFB n° 247/2022) e estabelecendo novas diretrizes para negociação de débitos tributários em litígio.
A nova regulamentação representa um avanço significativo na gestão dos créditos tributários em disputa, possibilitando acordos mais flexíveis, redução da litigiosidade e maior alinhamento com a capacidade financeira dos contribuintes.
O que é a transação tributária no contencioso administrativo?
A transação tributária é um acordo formal entre o contribuinte e a Receita Federal que permite resolver litígios fiscais sem necessidade de prosseguir com o processo administrativo até sua conclusão.
O instituto está fundamentado no artigo 171 do Código Tributário Nacional (CTN) e na Lei nº 13.988/2020, e visa promover a “conformidade cooperativa” entre fisco e contribuinte.
O contencioso administrativo fiscal surge quando o contribuinte contesta um lançamento ou exigência tributária, apresentando impugnação, recurso ou manifestação de inconformidade perante os órgãos competentes, nos termos do Decreto nº 70.235/1972.
Quais são os principais objetivos da Portaria RFB 555/2025?
A portaria estabelece no art. 3° como principais objetivos:
- Redução de litígios tributários;
- Estímulo à autorregularização fiscal;
- Adequação das formas de pagamento à capacidade financeira do devedor;
- Manutenção de empresas e empregos;
- Prevenção de desequilíbrios concorrenciais;
- Assegurar fonte sustentável de recursos para execução de políticas públicas;
- Reduzir custos relativos à cobrança administrativa;
- Promover a conformidade fiscal.
Princípios norteadores
A transação, de acordo com o art. 2° da referida portaria, deve observar os princípios da:
- Boa-fé do contribuinte;
- Prevenção de desequilíbrios concorrenciais;
- Publicidade e transparência;
- Atendimento ao interesse público.
Quais são as modalidades de transação tributária?
A nova portaria estabelece três modalidades distintas:
Transação por adesão (edital)
Regulamentada pelo art. 27 da Portaria RFB 555/25, a transação por adesão será ofertada por edital que definirá os termos como: prazo, critérios, modalidades, compromissos, descrição, entre outros.
Atenção! A transação por adesão será feita exclusivamente de modo online!
Transação individual
Proposta customizada apresentada pela Receita Federal ou pelo contribuinte para débitos específicos prevista do art. 29 a 31 da Portaria citada.
Novidade importante: o valor mínimo foi reduzido de R$ 10 milhões para R$ 5 milhões.
Transação individual simplificada
Nova modalidade para débitos entre R$ 1 milhão e R$ 5 milhões, oferecendo processo mais ágil para empresas de médio porte.
Regulamentado pelos arts. 32 a 34 da Portaria 555/25.
Quem pode aderir às transações?
Confira a seguir quem pode aderir às transações:
Transação por adesão
- Pessoas físicas e jurídicas com débitos em contencioso administrativo fiscal.
- Microempreendedores individuais, microempresas e empresas de pequeno porte (para edital de pequeno valor).
Transação individual
Podem propor acordo:
- Contribuintes com débitos iguais ou superior a R$ 5 milhões.
- Empresas em recuperação judicial ou extrajudicial.
- Empresas em liquidação judicial ou extrajudicial.
- Autarquias, fundações e empresas públicas federais.
- Estados, Distrito Federal, municípios e suas entidades.
Quais são os principais benefícios e condições?
Descontos disponíveis
- Regra geral: a redução não pode ser superior a 65% do valor total dos créditos transacionados, ressalvadas hipóteses específicas;
- Tratamento excepcional para pessoas naturais, MEI, ME e EPP com possibilidade de redução de até 70%;
Formas de pagamento
- Diversas formas de pagamento: à vista, parcelamento, moratória ou diferimento, observados os limites legais e as condições fixadas;
- Vedação do prazo de quitação superior a 120 meses, ressalvadas as hipóteses previstas para MEI/ME/EPP (que podem alcançar prazo maior previsto em dispositivo específico);
- Quando a transação incluir contribuições sociais, os parcelamentos não poderão prever prazo superior a 60 meses.
- Utilização de créditos líquidos e certos reconhecidos em decisões transitadas em julgado como forma de composição, observadas as regras aplicáveis.
Suspensão automática
- Enquanto a adesão ou proposta não for efetivada e aceita, ela não suspende a exigibilidade dos créditos incluídos;
- O protocolo da proposta regularmente formalizada suspende o trâmite administrativo dos processos na parte referente aos créditos incluídos enquanto estiver em apreciação
Quais são os procedimentos e prazos?
Formalização
- Processo digital via Portal e-CAC (Centro de Atendimento Virtual).
- Documentação específica conforme modalidade escolhida.
- Comprovação da capacidade de pagamento.
Prazos vigentes
- O edital estabelecerá o prazo de adesão e demais condições.
Quais as mudanças na práticas para advogados(as) tributaristas?
Oportunidades estratégicas
- Consultoria preventiva: orientar os clientes sobre viabilidade de adesão aos editais.
- Negociação personalizada: estruturar propostas de transação individual customizadas.
- Planejamento tributário: utilizar créditos fiscais e prejuízos para otimizar acordos.
- Due diligence fiscal: avaliar portfólio de litígios para identificar candidatos à transação.
Competências necessárias
- Domínio da regulamentação específica (Portaria 555/2025);
- Conhecimento dos sistemas digitais (e-CAC);
- Capacidade de análise financeira e tributária;
- Experiência em negociação fiscal.
Documentação crítica
- Demonstrativos de capacidade de pagamento;
- Balanços e demonstrações financeiras;
- Certidões negativas e situação fiscal;
- Comprovantes de créditos a serem utilizados.
Quais as vantagens competitivas da nova regulamentação?
Para contribuintes
- Previsibilidade: Condições claras e objetivas.
- Flexibilidade: Adequação à realidade financeira.
- Celeridade: Resolução mais rápida que litígio completo.
- Economia: Descontos significativos em multas e juros.
Para o fisco
- Arrecadação efetiva: Recebimento de valores que poderiam ser perdidos em litígios longos.
- Redução de custos: Menos processos administrativos em tramitação.
- Conformidade: Estímulo à regularização espontânea.
Quais as estratégias recomendadas para escritórios de advocacia?
Capacitação técnica
- Treinamento da equipe nos novos procedimentos;
- Atualização constante sobre editais e prazos;
- Desenvolvimento de competências em análise financeira.
Ferramentas de gestão
- Sistema de monitoramento de oportunidades de transação;
- Dashboard de prazos e pendências;
- Base de dados de precedentes e casos similares.
Relacionamento com clientes
- Comunicação proativa sobre oportunidades;
- Análise personalizada de viabilidade;
- Acompanhamento integral do processo.
Aspectos de compliance
- Verificação da regularidade fiscal do cliente;
- Análise de capacidade real de pagamento;
- Cumprimento integral dos termos acordados.
Gestão de riscos
- Avaliação do impacto fiscal da transação;
- Análise de precedentes em situações similares;
- Planejamento para cumprimento das obrigações assumidas.
Quais são as perspectivas futuras com essa nova regulamentação?
A Portaria RFB 555/2025 sinaliza uma mudança de paradigma na administração tributária federal, privilegiando a resolução negociada sobre o contencioso tradicional.
Essa tendência deve se ampliar com:
- Novos editais temáticos para questões controversas específicas;
- Aperfeiçoamento dos critérios de elegibilidade;
- Maior integração com sistemas digitais;
- Expansão para outras esferas da administração pública.
Dessa forma, a nova regulamentação da transação tributária em contencioso administrativo representa uma oportunidade significativa para advogados tributaristas expandirem seu portfólio de serviços e oferecerem soluções mais eficientes aos clientes.
O domínio das novas regras, procedimentos e estratégias será fundamental para aproveitar as oportunidades criadas pela Portaria RFB 555/2025.
Para os contribuintes, a medida oferece alternativas concretas para regularização fiscal com condições mais favoráveis, contribuindo para a sustentabilidade dos negócios e a redução da litigiosidade tributária no país.
Por fim, a implementação bem-sucedida desses mecanismos dependerá da atuação qualificada de advogados especializados, capazes de navegar pela complexidade regulatória e identificar as melhores oportunidades para cada cliente.
Leia também nosso artigo sobre STF decide: honorários advocatícios têm preferência sobre crédito tributário
O que é a transação tributária regulamentada pela nova Portaria RFB 555/2025?
Quais são as três modalidades de transação tributária disponíveis?
Quais são os principais benefícios financeiros oferecidos pela nova regulamentação?
Quem pode aderir às diferentes modalidades de transação tributária?
Como funciona o procedimento de formalização e quais são os prazos vigentes?
Quais mudanças práticas a nova regulamentação traz para advogados tributaristas?
Quais são as perspectivas futuras e o impacto desta nova regulamentação no cenário tributário?
Carlos Moura
20/08/2025
Mais conteúdos úteis para você
Notícias mais lidas
Direito Civil
- 38 anos da Constituição Federal: uma história de democracia e direitos → Ler artigo
- STF cria novas regras para petições em processos em andamento → Ler artigo
- Lei Seca nas eleições 2026: como o advogado pode orientar sobre as restrições? → Ler artigo
- Eleições 2026: como funciona a atuação do advogado no plantão eleitoral? → Ler artigo
- Tabela Prática TJSP: como consultar e calcular a atualização monetária → Ler artigo
- Certidão de inteiro teor: o que é, para que serve e como solicitar → Ler artigo
- Custas do recurso especial em 2027: como calcular o preparo → Ler artigo
- BPC/LOAS: quem tem direito, requisitos e como solicitar o benefício → Ler artigo
- Inventário extrajudicial na prática: procedimento e cuidados para advogados → Ler artigo
- Conta de motorista de aplicativo bloqueada: o que analisar antes da ação → Ler artigo
Direito Penal
- Alegações finais no CPP: prazos e como elaborar → Ler artigo
- Cárcere privado: requisitos, penas e atuação do advogado → Ler artigo
- Legítima defesa: requisitos, excesso e atuação do advogado → Ler artigo
- Réu primário: o que significa e como afeta o processo penal? → Ler artigo
- Dosimetria da pena: como calcular as três fases e evitar erros → Ler artigo
- Art. 157, CP: Entenda os tipos de roubo e suas implicações penais → Ler artigo
- Lei nº 7.492/1986: Crimes contra o Sistema Financeiro Nacional → Ler artigo
- Contagem de Prazo no CPP: Como funciona? → Ler artigo
- Direito Penal: 5 modelos essenciais para atuação → Ler artigo
- Individualização da pena: como funciona e quais critérios devem ser analisados → Ler artigo
Notícias sobre Direito
- Penhora de salário: STJ admite medida para pagar dívidas não alimentares → Ler artigo
- STJ aprova novas custas judiciais: veja valores para 2027 → Ler artigo
- Lula assina MP que proíbe bets: veja os prazos e como recuperar o dinheiro → Ler artigo
- Anac atualiza regras para atraso e cancelamento de voos → Ler artigo
- STF equipara licença-maternidade de mães biológicas e adotivas: o que muda? → Ler artigo
- TST define quando trabalhador pode perder direito de cobrar dívida trabalhista → Ler artigo
- CNJ adia para 2027 novas regras para acelerar execuções judiciais → Ler artigo
- STJ define critérios para devolução em dobro de cobrança indevida [Tema 929] → Ler artigo
- Anuidade da OAB pode ser limitada a R$ 250? Entenda o projeto → Ler artigo
- TST autoriza pagamento de custas sem ser no Banco do Brasil e na Caixa → Ler artigo
Jurídico
- Gestão financeira para advogados: como organizar o escritório → Ler artigo
- Constituição Federal: artigos essenciais para a prática jurídica → Ler artigo
- Jurídico Academy: aulas ao vivo sobre IA para advogados e escritórios → Ler artigo
- CNPJ técnico para advogados: quem precisa e o que muda em 2027 → Ler artigo
- Como dividir as tarefas em um escritório de advocacia → Ler artigo
- Tipografia jurídica: como criar petições claras e bem organizadas → Ler artigo
- Escritório inteligente: o que é e como funciona na advocacia → Ler artigo
- Skills do Claude para advogados: 5 skills prontas para copiar e usar → Ler artigo
- Como citar e formatar jurisprudência em petições → Ler artigo
- Estatuto da Advocacia: o que é e quais são as principais regras? → Ler artigo
Recentemente publicadas
-
Gestão financeira para advogados: como organizar o escritório
→ Ler artigo -
Constituição Federal: artigos essenciais para a prática jurídica
→ Ler artigo -
38 anos da Constituição Federal: uma história de democracia e direitos
→ Ler artigo -
STF cria novas regras para petições em processos em andamento
→ Ler artigo -
Lei Seca nas eleições 2026: como o advogado pode orientar sobre as restrições?
→ Ler artigo
Modelos Jurídicos
Veja mais-
Modelo de Ação Monitória de Cheque ou Nota Promissória
→ Ler artigo -
Modelo de Ação Indenizatória por Produto Não Entregue
→ Ler artigo -
Modelo de Ação Ex Empto
→ Ler artigo
Nossos produtos
-
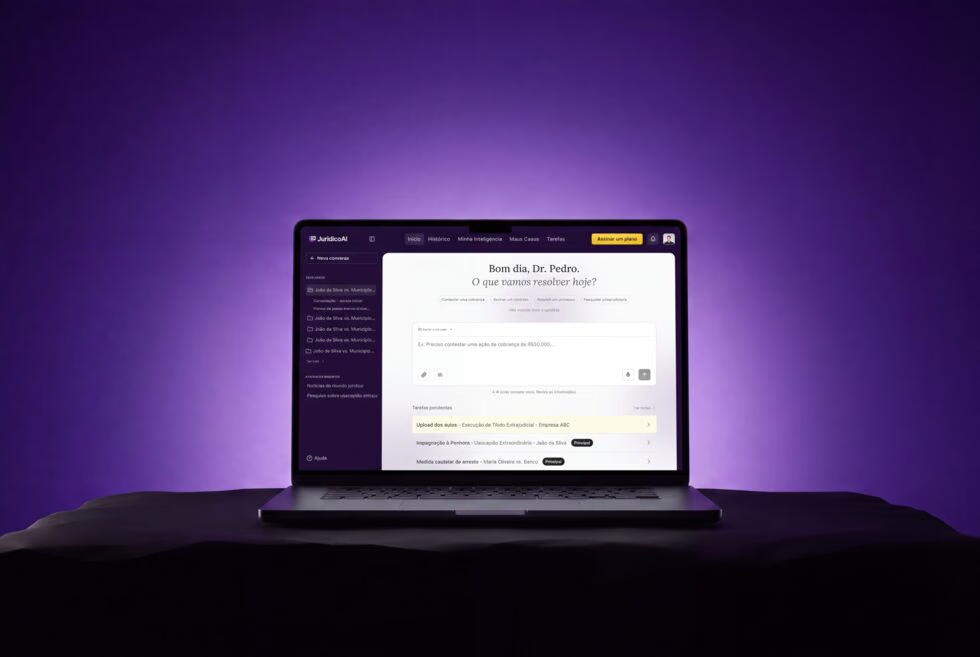 Conhecer o produto
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
 Conhecer o produto
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.