Due Diligence: O que é, para que serve e como funciona
 Jamile Cruz
12/02/2026
14 minutos
A due diligence se consolidou como um instrumento relevante para a advocacia contemporânea no Brasil, especialmente diante do aumento de operações societárias, investimentos e exigências regulatórias.
Nesse artigo, vamos tratar sobre o conceito de due diligence, sua base legal e normativa, sua finalidade, diferenças em relação à auditoria, principais tipos, etapas do procedimento e o passo a passo para sua realização.
Ao longo do texto, você vai entender como a diligência jurídica atua na identificação de riscos e na tomada de decisões estratégicas.
Fique até o final e veja como aplicar esse conhecimento de forma prática no exercício da advocacia!
O que é Due Diligence?
A due diligence é o procedimento por meio do qual se busca compreender, de forma estruturada, como a empresa está posicionada do ponto de vista legal, regulatório e também contratual.
Quando falamos em investimentos ou aquisições, esse processo se torna um instrumento de verificação da saúde jurídica da sociedade, permitindo identificar riscos que podem impactar diretamente a operação ou até mesmo inviabilizá-la.
Na prática, a due diligence legal procura responder a uma pergunta central: a empresa está em conformidade com a legislação aplicável ao seu negócio?
Para isso, são analisados diversos critérios relacionados à estrutura societária, ao cumprimento de obrigações legais, à regularidade fiscal e tributária, às relações contratuais e à proteção dos ativos da sociedade.
Trata-se, portanto, de um mapeamento detalhado dos pontos sensíveis da empresa sob a ótica jurídica.
Para que serve a Due Diligence?
A due diligence serve como um instrumento de apoio à tomada de decisão, permitindo que o investidor ou comprador avalie, de forma racional, se a aquisição ou o investimento em determinada empresa é realmente viável.
Embora tenha forte base jurídica, seus efeitos transcendem o âmbito do Direito, refletindo diretamente nas esferas financeira, contábil e estratégica do negócio.
Qual a diferença entre Due Diligence e Auditoria?
Os processos de auditoria e due diligence costumam gerar muita confusão dentro das empresas, especialmente nas áreas de suprimentos, gestão e estratégia corporativa.
Embora ambos sejam instrumentos relevantes para a tomada de decisão, tratam-se de ferramentas com finalidades, escopos e abordagens distintas, ainda que complementares no ambiente empresarial.
Finalidade
Do ponto de vista da finalidade, a auditoria tem como objetivo principal verificar a conformidade da empresa com normas legais, regulamentos, políticas internas e padrões contábeis, avaliando a efetividade dos controles internos e a confiabilidade dos registros financeiros e operacionais.
Já a due diligence possui um foco mais amplo e estratégico, sendo utilizada para subsidiar decisões específicas, como fusões, aquisições, joint ventures ou investimentos, a partir da identificação de riscos e oportunidades associados à transação.
Aplicação
Quanto ao contexto de aplicação, a auditoria é um processo recorrente, normalmente realizado de forma periódica, como parte das práticas de governança corporativa e compliance da organização.
A due diligence, por sua vez, é um procedimento pontual, acionado em momentos estratégicos, geralmente vinculados a negociações relevantes ou mudanças estruturais no negócio.
Análise
No que se refere ao escopo de análise, a auditoria tende a ser mais específica e delimitada, concentrando-se na revisão de dados financeiros, operacionais ou no cumprimento de obrigações regulatórias.
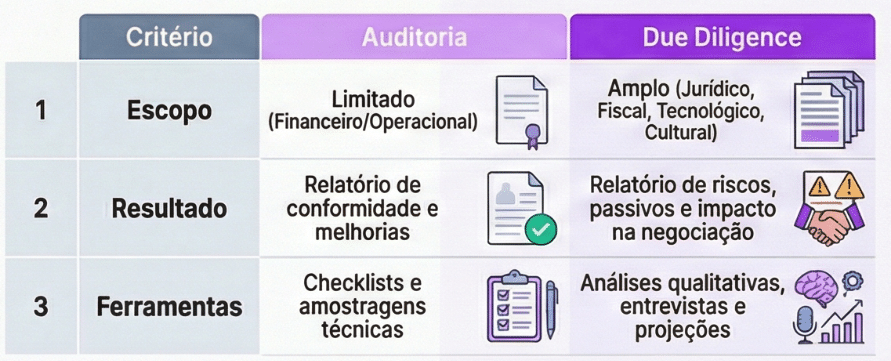
Em contraste, a due diligence apresenta um escopo abrangente, podendo englobar aspectos jurídicos, financeiros, fiscais, trabalhistas, ambientais, tecnológicos e até elementos relacionados à cultura organizacional.
Abordagem
A abordagem também diferencia os dois institutos. A auditoria é predominantemente retroativa, voltada à análise da precisão, consistência e conformidade de dados históricos.
Já a due diligence, embora utilize informações passadas, tem olhar direcionado ao impacto futuro, projetando cenários, riscos e benefícios da operação analisada.
Resultados
Quanto aos resultados esperados, a auditoria gera relatórios de conformidade, com apontamentos sobre falhas, recomendações de melhoria e fortalecimento da gestão de riscos.
Já os relatórios de due diligence destacam riscos potenciais, passivos, oportunidades e recomendações estratégicas, influenciando diretamente decisões como comprar, investir ou renegociar os termos da operação.
Por fim, também se diferenciam quanto aos responsáveis pela execução. A auditoria costuma ser conduzida por auditores internos ou externos, com especialização em contabilidade e finanças.
A due diligence, por sua vez, envolve equipes multidisciplinares, formadas por advogados, contadores, consultores financeiros e especialistas no setor analisado.
Confira esse esquema rápido para você conseguir diferenciar esses dois instrumentos:
Quais são os tipos de Due Diligence?
Durante um processo de due diligence, a análise é estruturada a partir de diferentes tipos de diligência, cada um voltado a um conjunto específico de informações que precisam ser checadas, validadas e aprofundadas.
De modo geral, os principais tipos são os seguintes:
- Due diligence contábil, fiscal e financeira
Abrange a análise dos demonstrativos contábeis, da apuração e recolhimento de tributos, da emissão correta de notas fiscais e do cumprimento das obrigações acessórias perante o Fisco. - Due diligence jurídica ou legal
Tem como foco a verificação da estrutura societária, da regularidade dos atos constitutivos, da existência e validade de contratos, acordos de sócios ou cotistas, políticas internas e da proteção de ativos jurídicos, como marcas e outros direitos relevantes. - Due diligence trabalhista
Analisa as relações de trabalho, os modelos de contratação adotados, o correto pagamento de encargos trabalhistas e a existência de passivos ou contingências decorrentes de vínculos formais ou informais. - Due diligence regulatória
Aplicável a empresas sujeitas a regulação específica, como fintechs, empresas do setor de seguros, saúde ou outras atividades supervisionadas. Avalia o cumprimento de normas, autorizações e diretrizes impostas por órgãos reguladores, verificando o nível de compliance regulatório da operação. - Due diligence de propriedade intelectual e tecnologia
Examina os ativos intelectuais da empresa, como marcas, patentes, softwares e demais criações, verificando se estão devidamente registrados ou protegidos contratualmente.
Quais são as etapas do processo de Due Diligence?
A due diligence jurídica é composta por um conjunto de análises estruturadas que permitem identificar perigos, riscos e passivos capazes de impactar diretamente uma operação de investimento ou aquisição.
Essas etapas não são estanques, mas dialogam entre si e formam uma visão integrada da situação jurídica da sociedade.
- Análise societária
Verifica-se a estrutura societária da empresa, a regularidade dos sócios formalmente registrados, a existência de participações prometidas a terceiros e a organização da governança corporativa.
Nessa etapa, são examinados documentos como atos constitutivos e alterações, acordos de sócios ou acionistas, programas de stock option e o correto registro desses atos na Junta Comercial, além da checagem das licenças necessárias para atuação no mercado.
- Análise fiscal e tributária
Avalia-se se a sociedade está no enquadramento tributário adequado, se realiza corretamente as declarações fiscais, se efetua o recolhimento dos tributos devidos e se existem pendências ou passivos fiscais.
Também se observa se a estrutura contratual das operações está compatível com a tributação aplicada, evitando riscos decorrentes de enquadramentos inadequados.
- Análise trabalhista
Examina-se se as contratações e desligamentos seguem a legislação trabalhista, bem como se os encargos trabalhistas e reflexos legais estão sendo pagos de forma correta.
A identificação de passivos trabalhistas ou práticas irregulares nessa área costuma ter impacto direto na viabilidade da operação.
- Núcleo duro da diligência legal
As análises societária, fiscal e tributária e trabalhista formam o chamado núcleo duro da due diligence jurídica, justamente por serem as frentes com maior potencial de impedir o investimento ou a aquisição de uma sociedade, caso sejam identificadas irregularidades relevantes. - Análise regulatória
Dependendo da atividade exercida, pode ser necessária uma due diligence regulatória, especialmente em empresas supervisionadas por órgãos como o Banco Central ou outros reguladores setoriais.
Nessa etapa, verifica-se o nível de compliance com normas, autorizações e guidelines regulatórias aplicáveis ao setor.
- Análise de processos judiciais e administrativos
São levantadas certidões para identificar a existência de processos judiciais ou administrativos em diferentes áreas, inclusive cível, trabalhista, tributária e, quando pertinente, criminal.
Para cada demanda identificada, avalia-se o estágio do processo e o potencial impacto financeiro para a sociedade.
- Análise de proteção de dados e privacidade
Cada vez mais presente nas diligências, essa etapa busca identificar se a empresa adota boas práticas de tratamento de dados, possui políticas internas adequadas e está em conformidade com a legislação de proteção de dados pessoais, reduzindo riscos regulatórios e reputacionais.
Dessa forma, essas etapas permitem identificar perigos, mensurar riscos e revelar passivos, quantificando financeiramente seus impactos.
A partir dessa consolidação, investidor ou comprador consegue avaliar se a operação permanece economicamente e juridicamente interessante, ajustando preço e condições conforme os riscos identificados.
Como fazer uma Due Diligence: Passo a passo
Como visto até aqui, a due diligence é um procedimento amplo e estruturado, que envolve a análise de diversos setores da empresa com a finalidade de identificar seu valor real.
Por essa razão, a due diligence é amplamente utilizada em operações de fusão e aquisição, já que quem adquire uma empresa passa a assumir não apenas seus ativos.
Diante disso, a condução da diligência precisa ser criteriosa e bem planejada, permitindo uma leitura clara do posicionamento da empresa no mercado e garantindo que o interessado compreenda, de forma consciente, os impactos e possibilidades envolvidos na operação.
A seguir, apresentamos os principais passos para a realização de uma due diligence, sempre considerando os interesses de quem solicita o procedimento:
1º – Formação da equipe responsável
O primeiro passo consiste na constituição de uma equipe multidisciplinar, capaz de interpretar corretamente os documentos e informações disponibilizados.
Em regra, a equipe de due diligence reúne advogados, contadores, economistas, analistas de investimento e administradores, cada qual responsável por examinar riscos, números e estruturas sob a ótica de sua área de atuação.
2º – Compreensão do funcionamento do negócio
Com a equipe definida, inicia-se a etapa de mapeamento da empresa, buscando compreender como o negócio opera na prática, quais atividades desenvolve, de que forma elas são executadas e quais particularidades influenciam seu modelo de atuação.
3º – Solicitação e análise de documentos e informações
Após compreender a dinâmica da empresa e o propósito da diligência, os consultores passam a solicitar documentos e dados aos gestores e responsáveis pelos setores avaliados.
Entre os materiais analisados, estão:
- Livros contábeis;
- Contratos
- Estrutura societária;
- Ativos e passivos;
- Contencioso judicial e administrativo;
- Comprovantes de recolhimento de tributos;
- Demonstrações financeiras;
- certidões e
- Registros patrimoniais.
A extensão dessa coleta varia conforme a finalidade da diligência, sendo distinta conforme se trate de compra, fusão, incorporação ou simples contratação de serviços.
4º – Consolidação e apresentação dos resultados
Encerrada a fase de análise, os resultados são organizados em relatórios técnicos, que reúnem as conclusões obtidas por cada área envolvida na diligência.
Esses relatórios costumam ser acompanhados de planilhas e quadros explicativos, facilitando a visualização dos riscos, contingências e oportunidades identificados.
A partir dessa consolidação, o interessado passa a ter uma visão mais precisa do negócio, podendo avaliar com maior segurança seu valor, suas fragilidades e suas possibilidades de desenvolvimento futuro.
Como todo o processo de due diligence, o conteúdo e o enfoque do relatório final dependem diretamente da motivação que deu origem à análise, variando conforme o interesse esteja na aquisição da empresa, na formalização de contratos ou até mesmo no autodiagnóstico da própria organização.
Due Diligence e o apoio da Jurídico AI
A due diligence se consolidou como uma ferramenta estratégica para a advocacia, permitindo uma análise estruturada de riscos, passivos e contingências que impactam diretamente decisões empresariais e negociais.
Em um cenário cada vez mais regulado e complexo, contar com apoio tecnológico pode tornar esse processo mais preciso e eficiente.
Nesse contexto, a Jurídico AI auxilia o advogado na análise de contratos, na identificação de riscos jurídicos e até no acompanhamento de processos em andamento.
A plataforma conta com uma área específica voltada à análise contratual, que se destaca como diferencial, além de diversas outras ferramentas que apoiam a atuação jurídica.
Teste grátis a melhor IA para advogados!
O que é o processo de due diligence?
Quanto tempo dura uma due diligence?
Em quais situações a due diligence é mais utilizada?
A due diligence se limita à área jurídica?
Quais riscos podem ser identificados em uma due diligence?
A due diligence substitui a auditoria?
Quem realiza a due diligence?
Jamile Cruz
12/02/2026
Graduanda em Direito e Marketing, pós-graduada em Direito Civil e Direito Digital. Possui experiência na redação de peças processuais, produção de conteúdo jurídico e SEO. É pesquisadora na área de Inteligência Artificial e Direito, com interesse nos impactos e desafios da tecnologia no sistema de Justiça. Inscrita na OAB/BA como estagiária, sob o nº 33984E
Mais conteúdos úteis para você
Notícias mais lidas
Direito Civil
- 38 anos da Constituição Federal: uma história de democracia e direitos → Ler artigo
- STF cria novas regras para petições em processos em andamento → Ler artigo
- Lei Seca nas eleições 2026: como o advogado pode orientar sobre as restrições? → Ler artigo
- Eleições 2026: como funciona a atuação do advogado no plantão eleitoral? → Ler artigo
- Tabela Prática TJSP: como consultar e calcular a atualização monetária → Ler artigo
- Certidão de inteiro teor: o que é, para que serve e como solicitar → Ler artigo
- Custas do recurso especial em 2027: como calcular o preparo → Ler artigo
- BPC/LOAS: quem tem direito, requisitos e como solicitar o benefício → Ler artigo
- Inventário extrajudicial na prática: procedimento e cuidados para advogados → Ler artigo
- Conta de motorista de aplicativo bloqueada: o que analisar antes da ação → Ler artigo
Direito Penal
- Alegações finais no CPP: prazos e como elaborar → Ler artigo
- Cárcere privado: requisitos, penas e atuação do advogado → Ler artigo
- Legítima defesa: requisitos, excesso e atuação do advogado → Ler artigo
- Réu primário: o que significa e como afeta o processo penal? → Ler artigo
- Dosimetria da pena: como calcular as três fases e evitar erros → Ler artigo
- Art. 157, CP: Entenda os tipos de roubo e suas implicações penais → Ler artigo
- Lei nº 7.492/1986: Crimes contra o Sistema Financeiro Nacional → Ler artigo
- Contagem de Prazo no CPP: Como funciona? → Ler artigo
- Direito Penal: 5 modelos essenciais para atuação → Ler artigo
- Individualização da pena: como funciona e quais critérios devem ser analisados → Ler artigo
Notícias sobre Direito
- Penhora de salário: STJ admite medida para pagar dívidas não alimentares → Ler artigo
- STJ aprova novas custas judiciais: veja valores para 2027 → Ler artigo
- Lula assina MP que proíbe bets: veja os prazos e como recuperar o dinheiro → Ler artigo
- Anac atualiza regras para atraso e cancelamento de voos → Ler artigo
- STF equipara licença-maternidade de mães biológicas e adotivas: o que muda? → Ler artigo
- TST define quando trabalhador pode perder direito de cobrar dívida trabalhista → Ler artigo
- CNJ adia para 2027 novas regras para acelerar execuções judiciais → Ler artigo
- STJ define critérios para devolução em dobro de cobrança indevida [Tema 929] → Ler artigo
- Anuidade da OAB pode ser limitada a R$ 250? Entenda o projeto → Ler artigo
- TST autoriza pagamento de custas sem ser no Banco do Brasil e na Caixa → Ler artigo
Jurídico
- Gestão financeira para advogados: como organizar o escritório → Ler artigo
- Constituição Federal: artigos essenciais para a prática jurídica → Ler artigo
- Jurídico Academy: aulas ao vivo sobre IA para advogados e escritórios → Ler artigo
- CNPJ técnico para advogados: quem precisa e o que muda em 2027 → Ler artigo
- Como dividir as tarefas em um escritório de advocacia → Ler artigo
- Tipografia jurídica: como criar petições claras e bem organizadas → Ler artigo
- Escritório inteligente: o que é e como funciona na advocacia → Ler artigo
- Skills do Claude para advogados: 5 skills prontas para copiar e usar → Ler artigo
- Como citar e formatar jurisprudência em petições → Ler artigo
- Estatuto da Advocacia: o que é e quais são as principais regras? → Ler artigo
Recentemente publicadas
-
Gestão financeira para advogados: como organizar o escritório
→ Ler artigo -
Constituição Federal: artigos essenciais para a prática jurídica
→ Ler artigo -
38 anos da Constituição Federal: uma história de democracia e direitos
→ Ler artigo -
STF cria novas regras para petições em processos em andamento
→ Ler artigo -
Lei Seca nas eleições 2026: como o advogado pode orientar sobre as restrições?
→ Ler artigo
Modelos Jurídicos
Veja mais-
Modelo de Ação Monitória de Cheque ou Nota Promissória
→ Ler artigo -
Modelo de Ação Indenizatória por Produto Não Entregue
→ Ler artigo -
Modelo de Ação Ex Empto
→ Ler artigo
Nossos produtos
-
 Conhecer o produto
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
 Conhecer o produto
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.