Reforma Tributária: O essencial que todo advogado precisa saber + Ebook estratégico para a atuação jurídica
 Carlos Silva
24/02/2026
11 minutos
A Reforma Tributária deixou de ser um tema distante ou meramente acadêmico.
Ela já está em plena implementação, com alterações constitucionais aprovadas, leis complementares em vigor e um período de transição que impacta, desde agora, a rotina da advocacia.
Nesse contexto, o desafio do advogado não é acompanhar todas as mudanças, mas saber exatamente o que já é relevante juridicamente neste momento.
Este material foi desenvolvido para enfrentar essas questões de forma objetiva, reunindo o essencial que todo advogado precisa saber para compreender a Reforma Tributária, atuar com cautela e se posicionar com segurança profissional diante do novo cenário tributário.
Além disso, disponibilizamos um ebook estratégico, com uma abordagem prática e organizada, pensado para apoiar a atuação do advogado diante do novo sistema tributário e do período de transição.
Principais mudanças da Reforma Tributária que já impactam a advocacia
A Reforma Tributária não começa quando o novo sistema estiver totalmente implementado.
Ela já produz efeitos jurídicos relevantes, especialmente na forma como o advogado interpreta normas, orienta clientes e estrutura sua atuação durante o período de transição.
Mais do que conhecer novos tributos, o advogado precisa compreender como as mudanças alteram a lógica jurídica da tributação e quais cuidados devem ser adotados desde agora.
Mesmo com a transição em curso, algumas alterações já redefinem o ambiente jurídico em que a advocacia atua. Ignorar esse contexto pode levar a orientações imprecisas ou juridicamente frágeis.
A Emenda Constitucional nº 132/2023 promoveu alterações estruturais no Sistema Tributário Nacional, especialmente nos arts. 145, 153, 155, 156 e 195 da Constituição Federal, inaugurando um novo modelo de tributação sobre o consumo.
Além disso, a Lei Complementar nº 214/2025 iniciou a regulamentação infraconstitucional do novo sistema, tornando a transição um fato jurídico presente, e não uma discussão futura.
Para a advocacia, isso significa que as mudanças já impactam a interpretação jurídica, a orientação a clientes e a atuação preventiva, mesmo antes da implementação integral do IBS e da CBS.
Conforme inciso I e II do artigo art. 1 da Lei Complementar nº 214/2025:
Art. 1º Ficam instituídos:
I – o Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre Estados, Municípios e Distrito Federal, de que trata o art. 156-A da Constituição Federal; e
II – a Contribuição Social sobre Bens e Serviços (CBS), de competência da União, de que trata o inciso V do caput do art. 195 da Constituição Federal.
Logo, entre os pontos que merecem atenção imediata estão:
- a substituição gradual de tributos sobre o consumo;
- a convivência entre regimes distintos durante a transição;
- a necessidade de leitura integrada entre normas constitucionais e leis complementares.
Mesmo durante a transição, contratos e operações já precisam ser analisados à luz desse novo desenho constitucional.
Além disso, a lei detalha aspectos centrais do novo sistema, como:
- Hipóteses de incidência;
- Regras gerais de não cumulatividade;
- Critérios de creditamento;
- Diretrizes para a transição entre os regimes.
Para o advogado, o ponto central não é apenas conhecer o texto legal, mas entender como a lei dialoga com a Constituição e quais dispositivos já produzem efeitos jurídicos relevantes.
Atenção: A atuação segura exige a leitura conjunta da EC nº 132/2023 e da LC nº 214/2025.
Confira nosso artigo: Inteligência Artificial no Direito Tributário: Aplicações e benefícios
Como transformar a transição em oportunidade estratégica
O advogado preparado para a nova era não é aquele que apenas conhece a lei, mas o que sabe navegar na incerteza para construir soluções seguras.
A pergunta que fica não é apenas “o que muda na lei”, mas como o advogado deve atuar para aproveitar esse momento de transição.
1. O Advogado como Intérprete da Segurança Jurídica
Em um cenário de incertezas, o maior ativo que um advogado pode oferecer é a clareza.
A Reforma exige uma distinção técnica precisa entre normas constitucionais e as regulamentações que ainda estão por vir.
Aproveitar o momento significa ser o profissional que delimita cenários possíveis em vez de prometer resultados mágicos.
A excelência hoje reside em interpretar a transição como um mapa de riscos e oportunidades, fundamentando cada passo do cliente na nova hierarquia normativa.
2. A Gestão do Dualismo Tributário (2026-2033)
Viveremos um período único na história jurídica brasileira: a convivência entre dois sistemas. Este “dualismo” é a maior oportunidade de consultoria das últimas décadas.
- Oportunidade: Orientar o cliente na manutenção dos créditos do sistema antigo (ICMS/IPI) enquanto se implementa o novo modelo de IBS/CBS. O advogado que domina essa “ponte” entre regimes torna-se indispensável para a saúde financeira das empresas.
3. Revisão Contratual: Oportunidade Imediata
Muitos advogados focam apenas na guia de imposto, mas o profissional estratégico olha para os contratos. A transição exige uma revisão profunda em contratos de longo prazo.
- Ação Prática: Reavaliar cláusulas de reequilíbrio econômico-financeiro e gross-up. O advogado que antecipa o impacto da nova carga tributária nos contratos vigentes previne litígios e protege as margens de lucro de seus clientes antes mesmo da implementação total da lei.
4. O Fim das “Teses de Prateleira”
O novo sistema, focado no crédito financeiro (Split Payment), exige uma advocacia muito mais personalizada. O momento de transição favorece o advogado que entende de dados e fluxos operacionais.
- Diferencial: A consultoria agora é sob medida. Não se trata mais de uma “tese genérica”, mas de entender como a LC 214/2025 afeta especificamente o setor do cliente, garantindo que o direito ao crédito não seja perdido por falhas de conformidade digital.
Aproveitar o momento de transição é entender que, enquanto o sistema não está 100% consolidado, o advogado é um dos principais arquitetos da segurança jurídica.
Quem se dedica a decifrar as diretrizes de transição agora, não apenas evita passivos, mas se posiciona como um parceiro de negócios estratégico.
O protagonismo do advogado diante de um sistema ainda em consolidação
A Reforma Tributária não altera apenas as alíquotas e as bases de cálculo; ela redefine a própria função do advogado tributarista.
Em um cenário de transição, onde o novo sistema ainda busca sua plena consolidação, o profissional do Direito se posiciona menos como um “entregador de soluções prontas” e mais como um intérprete estratégico da segurança jurídica.
Neste período de incertezas e adaptações, a excelência na atuação jurídica passa a exigir quatro pilares fundamentais:
1. Domínio da Hierarquia Normativa
A complexidade da Reforma exige uma distinção cirúrgica entre o que está consolidado no texto constitucional, o que foi detalhado pelas Leis Complementares (como a LC 214/2025) e o que ainda depende de regulamentações futuras.
O advogado deve saber navegar entre essas camadas para evitar interpretações precipitadas.
2. Prudência e Gestão de Riscos
A cautela na orientação ao cliente torna-se o maior ativo do consultor. Em tempos de mudanças sistêmicas, o papel do advogado é mitigar o entusiasmo por teses prematuras, priorizando a conformidade e a preservação do caixa das empresas.
3. Advocacia Preventiva e Fundamentada
A atuação deixa de ser predominantemente reativa para tornar-se preventiva. Isso exige uma fundamentação técnica robusta, capaz de sustentar escolhas operacionais e planejamentos tributários dentro da lógica do novo sistema de não cumulatividade plena.
4. Metodologia e Organização
A transição entre regimes exige uma organização metodológica rigorosa. O acompanhamento da jurisprudência administrativa e judicial que surgirá nos próximos anos será o diferencial entre o sucesso e o passivo tributário.
Conclusão: O advogado preparado para a Nova Era Tributária não é aquele que promete resultados infalíveis, mas sim o profissional que possui a capacidade técnica de delimitar cenários e gerenciar possibilidades.
Ebook Reforma Tributária: Impactos jurídicos, oportunidades e estratégias para a advocacia
A compreensão da Lei Complementar nº 214/2025 é apenas o ponto de partida.
O verdadeiro desafio para a advocacia reside em como aplicar esses conceitos no dia a dia, gerenciando riscos e identificando oportunidades reais enquanto o sistema ainda se consolida.
Para apoiar os profissionais nesse desafio, desenvolvemos o eBook “Reforma Tributária: Impactos Jurídicos, Oportunidades e Estratégias para a Advocacia”.
Diferente de manuais puramente teóricos, este material foi estruturado para ser um GPS jurídico durante o período de transição. No eBook, você encontrará uma visão prática sobre:
- Mapeamento de Riscos na Transição: Como lidar com a convivência entre regimes e evitar a bitributação econômica.
- Checklist de Atualização Contratual: Um roteiro para revisar cláusulas de reequilíbrio e adaptar contratos ao novo sistema.
- Novos Eixos de Atuação: Estratégias para consultoria preventiva, compliance tributário e as novas oportunidades que surgirão.
- Eficiência com Tecnologia: Como utilizar a Inteligência Artificial jurídica para organizar fundamentos e ganhar agilidade na produção de pareceres e peças.
Aproveite o momento de mudança para elevar sua autoridade técnica: Este material é o suporte estratégico que você precisa para orientar seus clientes com a segurança que o novo cenário exige. Baixe aqui
A Reforma Tributária já está em vigor?
Quais tributos serão substituídos pelo novo modelo?
O que o advogado precisa dominar neste momento inicial da Reforma Tributária?
A Reforma Tributária já impacta contratos em vigor?
Como o período de transição afeta a atuação do advogado?
A Reforma Tributária muda o papel do advogado tributarista?
Já é possível orientar clientes com segurança sobre a Reforma Tributária?
Qual o maior risco para o advogado neste momento da Reforma Tributária?
Como o eBook ajuda o advogado nesse cenário?
Carlos Silva
24/02/2026
Formado em Direito e pesquisador nas áreas de Direito Civil e Tecnologia. Possui experiência prática na redação de peças jurídicas e no desenvolvimento de estratégias processuais. Atua com marketing, produção de conteúdo jurídico e SEO. Produz conteúdos que aproximam o Direito da tecnologia, com informações claras, relevantes e aplicáveis à rotina dos advogados.
FAQ
O que é a Jurídico AI e quem está por trás?
Quanto tempo leva para a equipe estar operando?
Quem vai usar a plataforma precisa de treinamento?
Com quais sistemas de RH existe integração?
Quais as vantagens de usar a Jurídico AI?
Notícias mais lidas
Direito Civil
- Como redigir peças jurídicas estratégicas com mais rapidez → Ler artigo
- Crime de responsabilidade: os principais pontos para a atuação do advogado → Ler artigo
- Erro de premissa fática nos embargos: Como identificar e alegar → Ler artigo
- Erro de premissa fática: o que é e quando ocorre? → Ler artigo
- O que analisar antes de ajuizar uma ação contra companhias aéreas? → Ler artigo
- 10 teses jurídicas para ações contra companhias aéreas → Ler artigo
- Reconvenção ou pedido contraposto: qual usar na contestação? → Ler artigo
- Pedido contraposto: quando cabe e como fazer no Juizado Especial? → Ler artigo
- Imissão na posse: quando cabe e como funciona? → Ler artigo
- Como Buscar Jurisprudência com IA de Forma Rápida e Inteligente → Ler artigo
Direito Penal
- Lei nº 7.492/1986: Crimes contra o Sistema Financeiro Nacional → Ler artigo
- Contagem de Prazo no CPP: Como funciona? → Ler artigo
- Direito Penal: 5 modelos essenciais para atuação → Ler artigo
- Individualização da pena: como funciona e quais critérios devem ser analisados → Ler artigo
- Apresentação de memoriais: o que significa e qual o prazo? → Ler artigo
- Crime de Prevaricação no Código Penal: Tipos e Pena → Ler artigo
- Superlotação de presídios autoriza a progressão antecipada de regime? → Ler artigo
- Como calcular a progressão de regime? Veja os percentuais e a data-base → Ler artigo
- Progressão de Regime: Entenda os requisitos e como funciona → Ler artigo
- Quando o “olheiro” responde por tráfico de drogas? Entenda a decisão do STJ → Ler artigo
Notícias sobre Direito
- Provimento 255 do CNJ: o que todo advogado precisa saber → Ler artigo
- STF fixa R$ 5 mil como parâmetro para concessão da Justiça gratuita → Ler artigo
- Resumo em recursos ao STJ só será exigido após publicação de portaria → Ler artigo
- STJ cria dois circuitos para o filtro de relevância; entenda como funcionarão → Ler artigo
- STF valida restrição à recuperação judicial de devedor contumaz → Ler artigo
- CNJ muda regra do ITCMD no inventário extrajudicial: Entenda → Ler artigo
- STF amplia medidas protetivas da Lei Maria da Penha para casos sem vínculo doméstico → Ler artigo
- STF proíbe alíquota maior de IPTU com base na área do imóvel → Ler artigo
- STJ: envio de pornografia sem consentimento pode configurar importunação sexual → Ler artigo
- Casas Bahia: Entenda o pedido de recuperação judicial → Ler artigo
Jurídico
- O que significa recurso não conhecido? → Ler artigo
- Como funciona o impeachment de ministro do STF? → Ler artigo
- 5 processos que todo escritório de advocacia deveria padronizar → Ler artigo
- Qual a diferença entre baixa e arquivamento de processo? → Ler artigo
- Controladoria jurídica: Como funciona no escritório de advocacia? → Ler artigo
- Como captar clientes na advocacia dentro das regras da OAB? → Ler artigo
- O que significa “Conclusos para Despacho”? → Ler artigo
- Despesas processuais: o que são, quais são e quem paga? → Ler artigo
- Preso pode votar? Entenda o que diz a lei! → Ler artigo
- Quando vale a pena recorrer de uma sentença? Entenda! → Ler artigo
Recentemente publicadas
-
Lei nº 7.492/1986: Crimes contra o Sistema Financeiro Nacional
→ Ler artigo -
Como redigir peças jurídicas estratégicas com mais rapidez
→ Ler artigo -
Crime de responsabilidade: os principais pontos para a atuação do advogado
→ Ler artigo -
Intimação pelo DTE: quando começa o prazo para a defesa?
→ Ler artigo -
O que significa recurso não conhecido?
→ Ler artigo
Modelos Jurídicos
Veja mais-
Contestação: Ação Revisional FGTS Caixa [Modelo Atualizado]
→ Ler artigo -
Modelo de Declaração de Bens e Valores
→ Ler artigo -
Modelo de Carta de Demissão com Aviso Prévio
→ Ler artigo
Nossos produtos
-
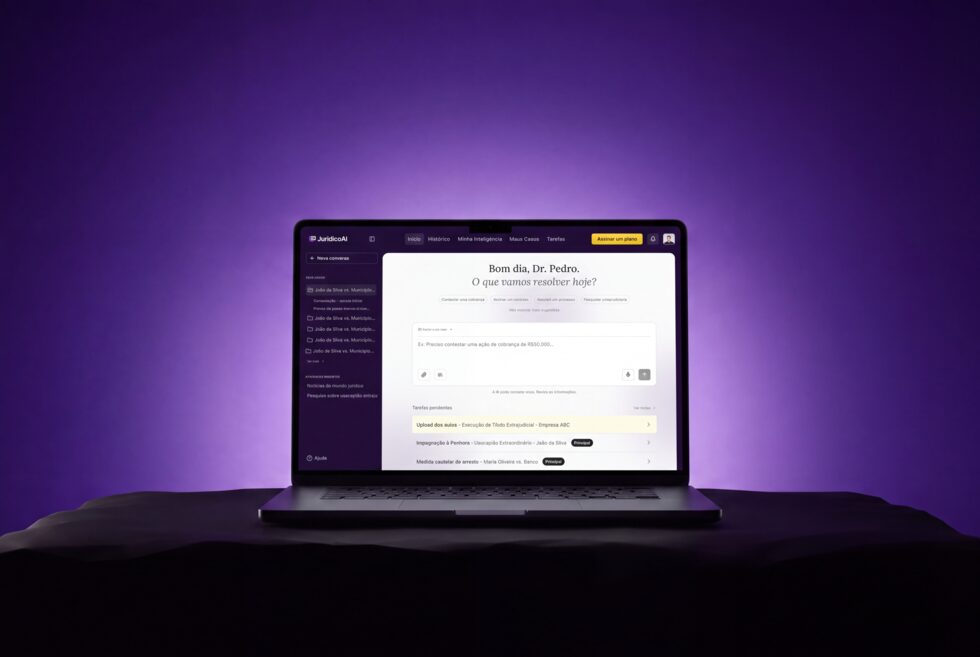 Conhecer o produto
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
 Conhecer o produto
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.