Receita Federal define tributação de honorários advocatícios em caso de parcerias
 Carlos Moura
25/09/2025
9 minutos
A Receita Federal firmou entendimento importante para advogados por meio da Solução de Consulta Cosit 161/2025. O órgão estabeleceu que, em contratos de parceria entre sociedades de advogados, cada sociedade deve tributar apenas a parcela dos honorários que efetivamente lhe cabe, conforme previsto no contrato.
Assim, é possível desconsiderar da própria base de cálculo os valores repassados ao parceiro. Essa interpretação traz reflexos diretos na apuração do IRPJ, da CSLL, do PIS e da Cofins.
Essa orientação afasta a bitributação sobre o mesmo serviço e dá segurança para que o faturamento reconhecido por cada sociedade reflita a realidade econômica da divisão pactuada, desde que observadas a legislação tributária e as normas da OAB aplicáveis às parcerias.
O que a Receita Federal decidiu sobre a tributação de honorários advocatícios em casos de parcerias?
A Receita Federal, por meio da Solução de Consulta Cosit nº 161/2025, consolidou o entendimento de que, nos contratos de parceria entre escritórios de advocacia, cada sociedade deve oferecer à tributação apenas a parte dos honorários que efetivamente lhe cabe.
Na prática, isso significa que:
- O escritório que atende o cliente emite a nota fiscal pelo valor integral do serviço, mas contabiliza apenas a sua fração, recolhendo IRPJ, CSLL, PIS e Cofins apenas sobre esse montante.
- O escritório parceiro emite nota fiscal correspondente ao repasse recebido e tributa somente a sua própria parcela.
- As retenções de tributos (IRRF, CSLL, PIS e Cofins) também devem ser aproveitadas proporcionalmente, de acordo com a receita tributada por cada sociedade.
Esse modelo elimina a bitributação que antes ocorria sobre o valor total dos honorários, mesmo quando parte era destinada ao parceiro.
Para ter validade, a parceria precisa estar formalizada e devidamente registrada na OAB, conforme exigem os Provimentos nº 204/2021, 112/2006 e 70/2016.
Qual é o fundamento normativo e por que isso importa agora?
O entendimento dialoga com a alteração promovida pela Lei 14.365/2022 no Estatuto da Advocacia, que reconheceu a segregação de receitas nas parcerias como reflexo da efetiva destinação dos honorários, e foi agora regulado expressamente pela Receita Federal pela Cosit 161/2025 para fins de apuração de tributos federais.
A consolidação administrativa era relevante porque, apesar da base legal, havia risco de autuações quando escritórios declaravam apenas sua parte e tratavam o repasse ao parceiro como receita de terceiros, cenário que a solução de consulta busca pacificar.
Como ficam IRPJ, CSLL, PIS e Cofins em termos práticos?
Para sociedades no lucro presumido, a Receita afirmou que IRPJ e CSLL incidirão exclusivamente sobre os honorários destinados à sociedade contratada, em linha com a regra de que a base reflete a receita efetivamente apropriada.
No âmbito do PIS e da Cofins no regime cumulativo, a mesma lógica se aplica, pois o faturamento que compõe a base é o da pessoa jurídica naquilo que lhe pertence economicamente, sendo indevida a inclusão de quantias repassadas ao parceiro como se fossem receita própria de quem as transfere.
Além disso, as retenções na fonte de IRRF, CSLL, PIS e Cofins só podem ser aproveitadas proporcionalmente à parcela de receita reconhecida pela sociedade, exigindo correlação direta entre o tributo retido e o montante tributado pelo beneficiário.
Existem condicionantes ou limites relevantes apontados pela Cosit 161/2025?
A Receita destacou que a parceria só pode ser reconhecida tributariamente quando há atuação conjunta. Para isso, é necessário que ambas as sociedades realizem atendimento direto ao cliente.
Por outro lado, a regra não se aplica quando uma das sociedades atua apenas como contratada da outra, sem qualquer contato com o cliente. Nessa hipótese, a desconsideração da receita repassada pode ser recusada.
A autarquia também pontuou que não analisou minuciosamente pontos operacionais como emissão fracionada de notas, detalhamento dos repasses e documentação padronizada das parcerias, o que motivou a OAB a pleitear ajustes para tornar a aplicação plenamente viável no dia a dia.
O que ainda demanda regulamentação ou cautela na implementação?
Segundo manifestações públicas do presidente da OAB Nacional, o entendimento precisa de aprimoramentos operacionais relativos à regulamentação das notas para fracionamento do IRRF, à burocracia na averbação dos contratos de parceria e à clareza quanto à exigência de atendimento conjunto ao cliente, sob pena de insegurança residual.
A classe também aguarda consolidação de procedimentos nos fiscos estaduais e municipais quanto a ISS e notas de serviços locais, para que a mecânica federal encontre espelho nas obrigações acessórias e não gere desencontros documentais.
Há diferenças de tratamento por regime tributário ou porte de escritório?
Os comunicados destacam expressamente os efeitos no lucro presumido para IRPJ e CSLL e no regime cumulativo de PIS e Cofins, cenário típico de muitas sociedades de advogados, com potencial extensão por coerência econômica a outros enquadramentos desde que a base de cálculo respeite o princípio da receita efetiva.
Embora a diretriz seja ampla no que toca à segregação de receitas, a própria Cosit 161/2025 é a referência normativa imediata e deve ser lida com atenção ao enquadramento do contribuinte, sendo prudente avaliar peculiaridades de regimes específicos antes de aplicar a lógica de forma automática.
Segurança tributária nas parcerias entre advogados
A Solução de Consulta 161/2025 legitima, no plano federal, a prática de tributar apenas a fração dos honorários que cabe a cada sociedade parceira, desde que a parceria seja real, formalizada e refletida nos documentos fiscais e contábeis, o que melhora a aderência entre forma e substância e mitiga a bitributação.
Ao mesmo tempo, o contribuinte deve observar os condicionantes explicitados pela Receita e acompanhar os ajustes operacionais reivindicados pela OAB para que a aplicação seja uniforme e segura, evitando que questões de notas, retenções e prova do atendimento conjunto fragilizem a adoção do modelo.
Leia também nosso Web Stories sobre Como buscar Jurisprudência real com IA de forma rápida
O que estabelece a Solução de Consulta 161/2025 sobre a tributação de honorários em parcerias entre escritórios de advocacia?
Como funciona na prática a tributação proporcional dos honorários entre escritórios parceiros?
Quais são os requisitos para que a parceria seja reconhecida tributariamente?
Qual é o fundamento legal dessa mudança e por que ela se tornou relevante agora?
Como a nova regra impacta especificamente o IRPJ, CSLL, PIS e Cofins?
Quais pontos ainda demandam regulamentação ou merecem cautela na implementação?
Carlos Moura
25/09/2025
FAQ
O que é a Jurídico AI e quem está por trás?
Quanto tempo leva para a equipe estar operando?
Quem vai usar a plataforma precisa de treinamento?
Com quais sistemas de RH existe integração?
Quais as vantagens de usar a Jurídico AI?
Notícias mais lidas
Direito Civil
- Reconvenção ou pedido contraposto: qual usar na contestação? → Ler artigo
- Pedido contraposto: quando cabe e como fazer no Juizado Especial? → Ler artigo
- Imissão na posse: quando cabe e como funciona? → Ler artigo
- Como Buscar Jurisprudência com IA de Forma Rápida e Inteligente → Ler artigo
- Art. 485 do CPC: Extinção do processo sem resolução do mérito → Ler artigo
- Guia sobre a Lei do Inquilinato (Lei 8.245/91) [Atualizado] → Ler artigo
- Réu não encontrado para citação: o que fazer no processo? → Ler artigo
- Lucros cessantes: O que são, como comprovar e calcular a indenização? → Ler artigo
- Pedido de reconsideração interrompe o prazo recursal? → Ler artigo
- Pedido de desarquivamento de processo: quando cabe e como fazer? → Ler artigo
Direito Penal
- Contagem de Prazo no CPP: Como funciona? → Ler artigo
- Direito Penal: 5 modelos essenciais para atuação → Ler artigo
- Individualização da pena: como funciona e quais critérios devem ser analisados → Ler artigo
- Apresentação de memoriais: o que significa e qual o prazo? → Ler artigo
- Crime de Prevaricação no Código Penal: Tipos e Pena → Ler artigo
- Superlotação de presídios autoriza a progressão antecipada de regime? → Ler artigo
- Como calcular a progressão de regime? Veja os percentuais e a data-base → Ler artigo
- Progressão de Regime: Entenda os requisitos e como funciona → Ler artigo
- Quando o “olheiro” responde por tráfico de drogas? Entenda a decisão do STJ → Ler artigo
- Queixa-Crime: O Guia Definitivo para Potencializar sua Atuação Penal → Ler artigo
Notícias sobre Direito
- Provimento 255 do CNJ: o que todo advogado precisa saber → Ler artigo
- STF fixa R$ 5 mil como parâmetro para concessão da Justiça gratuita → Ler artigo
- Resumo em recursos ao STJ só será exigido após publicação de portaria → Ler artigo
- STJ cria dois circuitos para o filtro de relevância; entenda como funcionarão → Ler artigo
- STF valida restrição à recuperação judicial de devedor contumaz → Ler artigo
- CNJ muda regra do ITCMD no inventário extrajudicial: Entenda → Ler artigo
- STF amplia medidas protetivas da Lei Maria da Penha para casos sem vínculo doméstico → Ler artigo
- STF proíbe alíquota maior de IPTU com base na área do imóvel → Ler artigo
- STJ: envio de pornografia sem consentimento pode configurar importunação sexual → Ler artigo
- Casas Bahia: Entenda o pedido de recuperação judicial → Ler artigo
Jurídico
- Qual a diferença entre baixa e arquivamento de processo? → Ler artigo
- Controladoria jurídica: Como funciona no escritório de advocacia? → Ler artigo
- Como captar clientes na advocacia dentro das regras da OAB? → Ler artigo
- O que significa “Conclusos para Despacho”? → Ler artigo
- Despesas processuais: o que são, quais são e quem paga? → Ler artigo
- Preso pode votar? Entenda o que diz a lei! → Ler artigo
- Quando vale a pena recorrer de uma sentença? Entenda! → Ler artigo
- 5 livros que todo advogado deveria ler → Ler artigo
- Quanto tempo tenho para entrar com uma ação na Justiça? Entenda os prazos → Ler artigo
- Como saber se fui citado em um processo? → Ler artigo
Recentemente publicadas
-

Como adicionar logo e papel timbrado nas peças jurídicas com a Jurídico AI?
→ Ler artigo -
Reconvenção ou pedido contraposto: qual usar na contestação?
→ Ler artigo -
Pedido contraposto: quando cabe e como fazer no Juizado Especial?
→ Ler artigo -
Imissão na posse: quando cabe e como funciona?
→ Ler artigo -
Transcrição de áudio para advogados: Como usar na Jurídico AI
→ Ler artigo
Modelos Jurídicos
Veja mais-
Modelo de Declaração de Trabalho [2026]
→ Ler artigo -
Modelo de Declaração de Pobreza – Atualizada 2026
→ Ler artigo -
Ação de Investigação de Paternidade [Modelo de Réplica Completo]
→ Ler artigo
Nossos produtos
-
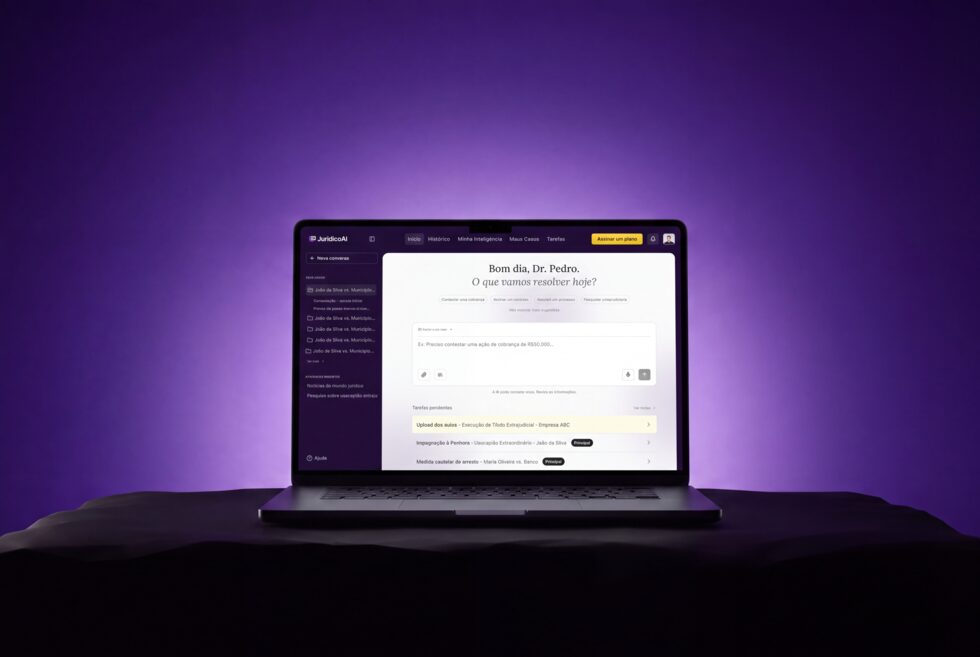 Conhecer o produto
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
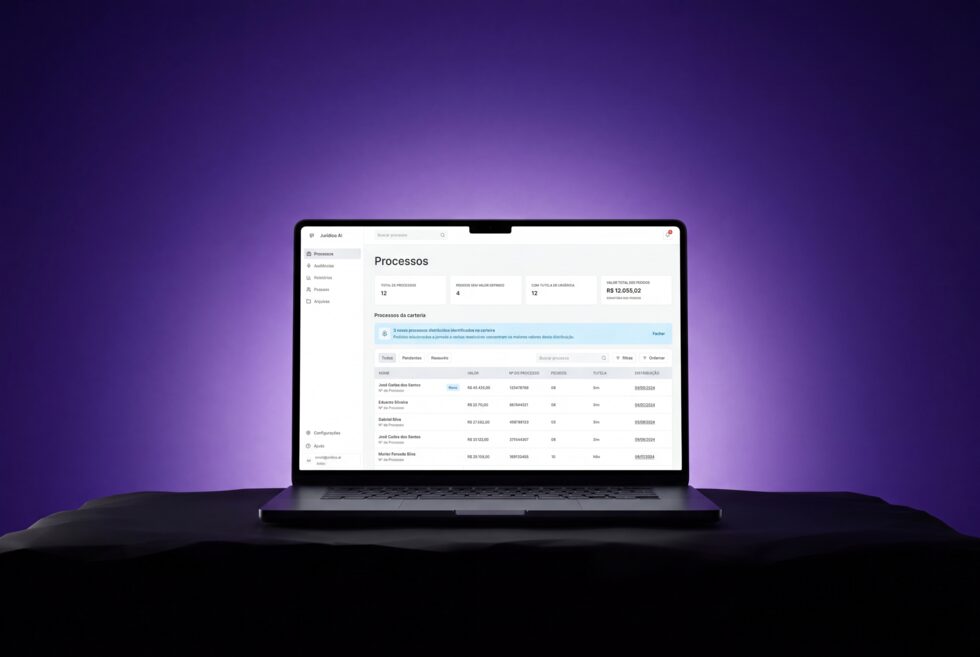 Conhecer o produto
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.