Lei Complementar 236/2026: O que muda no Código Tributário Nacional?
 Jamile Cruz
08/09/2026
13 minutos
A Lei Complementar nº 236/2026 promove mudanças relevantes no Código Tributário Nacional (CTN), especialmente nas regras relacionadas às penalidades tributárias, solução consensual de controvérsias, fiscalização, precedentes e processo administrativo fiscal.
Publicada em 4 de setembro de 2026, a norma estabelece regras gerais para a solução de controvérsias, consensualidade e processo administrativo em matéria tributária e aduaneira.
A LC 236/2026 também prevê normas nacionais aplicáveis às administrações tributárias da União, dos Estados, do Distrito Federal e dos Municípios.
A lei entrou em vigor na data de sua publicação, conforme determina seu art. 3º.
O que é a Lei Complementar 236/2026?
A Lei Complementar 236/2026 altera diversos dispositivos do Código Tributário Nacional (CTN) para estabelecer novas regras sobre penalidades, fiscalização, conformidade tributária, solução de controvérsias e processo administrativo fiscal.
Quais as principais mudanças trazidas pela Lei Complementar 236/2026?
As alterações introduzidas pela LC 236/2026 alcançam diferentes etapas da relação entre contribuinte e administração tributária.
Entre as mais relevantes, destacam-se as seguintes:
Limitação das multas tributárias
A LC 236/2026 acrescenta o art. 113-A ao CTN e estabelece que as penalidades pelo descumprimento de obrigações tributárias devem observar razoabilidade e proporcionalidade.
Como regra, as multas relacionadas ao tributo ou crédito fiscal não poderão ultrapassar 75% do valor do tributo lançado ou do crédito afetado pela irregularidade. O percentual pode chegar a 100% quando houver fraude, sonegação ou conluio praticados dolosamente e a 150% em caso de reincidência.
Art. 113-A, § 1º do CTN:
“A multa cominada pela legislação (…) não poderá exceder os seguintes percentuais (…):I – 75% (setenta e cinco por cento);
II – 100% (cem por cento) nos casos em que se verifique a prática dolosa de fraude, sonegação ou conluio pelo sujeito passivo; e
III – 150% (cento e cinquenta por cento) nos casos em que se verifique a reincidência do sujeito passivo.”
É importante observar que o limite não alcança as multas isoladas desvinculadas do valor de crédito ou tributo, conforme ressalva expressamente feita pelo dispositivo.
Redução de penalidades no lançamento de ofício
A nova redação do art. 142 do CTN, promovida pela LC 236/26, também estabelece possibilidades de redução das penalidades aplicadas em razão do descumprimento de obrigações tributárias mediante lançamento de ofício.
Os percentuais variam de acordo com o momento e a forma de pagamento:
Art. 142, § 5º do CTN:
“I – 50% (…) da penalidade aplicada, se efetuado o pagamento integral do crédito tributário no prazo previsto para apresentação de impugnação administrativa;II – 40% (…) da penalidade aplicada, se efetuado o parcelamento do crédito tributário no prazo previsto para apresentação de impugnação administrativa;
III – 30% (…) da penalidade aplicada, se efetuado o pagamento integral (…) antes da sua inscrição em dívida ativa;
IV – 20% (…) da penalidade aplicada, se efetuado o parcelamento (…) antes da sua inscrição em dívida ativa.”
A legislação também prevê a possibilidade de majoração dessas reduções diante de circunstâncias atenuantes, como bons antecedentes fiscais, ausência de prejuízo ao erário e readequação às normas tributárias durante a fiscalização.
Arbitragem, mediação e transação tributária
A LC 236/2026 amplia a disciplina do CTN sobre mecanismos consensuais e alternativos de solução de controvérsias tributárias e aduaneiras.
O novo art. 171-A do CTN prevê que lei especial poderá autorizar a arbitragem especial tributária e aduaneira. A sentença arbitral será vinculante e produzirá os mesmos efeitos de uma decisão judicial.
Art. 171-A do CTN:
“Lei especial autorizará a arbitragem especial tributária e aduaneira, com vistas a promover a solução de controvérsias e a resolução do contencioso tributário e aduaneiro administrativo e judicial.Parágrafo único. A sentença arbitral será vinculante e produzirá os mesmos efeitos que a decisão judicial.”
A legislação também passa a prever expressamente a mediação de controvérsias tributárias e aduaneiras, a ser exercida por terceiro sem poder decisório.
Decisões vinculantes do STF e do STJ passam a vincular a administração tributária
Outro ponto de destaque é a aproximação entre os precedentes dos tribunais superiores e a atuação administrativa.
Agora, o art. 194-A do CTN determina que decisões definitivas do STF e do STJ com efeito vinculante no âmbito judicial também vinculem a administração tributária.
Art. 194-A do CTN:
“O trânsito em julgado da decisão definitiva do Supremo Tribunal Federal e do Superior Tribunal de Justiça com efeito vinculante no âmbito judicial vinculará também a administração tributária.”
A Fazenda Pública terá prazo máximo de 90 dias úteis para dar publicidade à aplicação da orientação e indicar, entre outros pontos, os temas em que deixará de impugnar pedidos ou desistirá de impugnações e recursos.
No processo administrativo fiscal, o novo art. 208-G do CTN também estabelece efeito vinculante para determinados pronunciamentos do STF e do STJ, resoluções do Senado e súmulas decorrentes de decisões reiteradas e uniformes dos tribunais administrativos.
Novas regras para o processo administrativo fiscal
A LC 236/2026 acrescenta os arts. 208-A a 208-J ao CTN e cria um capítulo específico sobre processo administrativo fiscal.
A disciplina estabelece normas gerais para os processos administrativos fiscais da União, dos Estados, do Distrito Federal e dos Municípios, buscando assegurar, entre outros direitos, o devido processo legal, o contraditório, a ampla defesa e o duplo grau de jurisdição.
Prazos para impugnações e recursos administrativos
A nova legislação estabelece prazos gerais para manifestações no processo administrativo fiscal.
A impugnação e o recurso voluntário terão prazo de 20 dias, assim como o recurso especial, quando cabível. Já os embargos de declaração deverão ser apresentados em 5 dias.
Art. 208-D do CTN:
“I – apresentação de impugnação, em 20 (vinte) dias contados da ciência da lavratura do auto de infração;II – interposição de recurso voluntário, em 20 (vinte) dias contados da ciência da decisão de primeira instância que lhes for desfavorável;
III – interposição de recurso especial, em 20 (vinte) dias (…);
IV – oposição de embargos de declaração, em 5 (cinco) dias (…)”
Os prazos serão contados em dias úteis, excluindo-se o dia do início e incluindo-se o do vencimento e ficarão suspensos entre 20 de dezembro e 20 de janeiro.
Novas exigências para o auto de infração
O documento do auto de infração deverá ser fundamentado nos elementos de prova disponíveis e conter, entre outros pontos, a identificação do autuado, a descrição clara dos fatos, o dispositivo legal infringido, a penalidade aplicada e a relação entre os fatos e a norma apontada como violada.
Art. 208-B do CTN:
“O auto de infração será lavrado com base nos elementos de prova disponíveis e conterá obrigatoriamente:I – a identificação do autuado;
II – a descrição clara dos fatos;
III – o dispositivo legal infringido e a penalidade aplicada;
IV – a subsunção dos fatos descritos ao dispositivo legal infringido (…)”
A regra reforça a importância da correspondência entre fatos, provas, fundamento legal e exigência fiscal no contencioso administrativo tributário.
Fiscalização e autorregularização
A nova legislação também modifica a lógica da fiscalização ao determinar que a administração tributária priorize métodos preventivos capazes de permitir a autorregularização antes da lavratura do auto de infração.
Mudanças na fiscalização e na dívida ativa
O procedimento de fiscalização deverá ser precedido de documento contendo informações sobre a autoridade responsável, os agentes encarregados, o contribuinte, o objeto da fiscalização, o período analisado, os documentos necessários e o prazo de duração do procedimento.
Já no âmbito da dívida ativa, a LC 236/2026 estabelece que o controle de legalidade da inscrição consiste na análise dos requisitos de certeza, liquidez e exigibilidade do crédito, caracterizando essa atividade como direito do contribuinte e dever da Fazenda Pública.
União, Estados, Distrito Federal e Municípios terão prazo para adaptação
As alterações não ficam restritas à União. A LC 236/2026 determina que União, Estados, Distrito Federal e Municípios atualizem suas legislações para incorporar os parâmetros mínimos estabelecidos pela nova disciplina.
O prazo previsto é de dois anos.
Art. 211-B do CTN:
“A União, o Distrito Federal, os Estados e os Municípios deverão, no prazo de 2 (dois) anos, atualizar a sua legislação tributária e aduaneira para adotar, no mínimo, os critérios previstos nos arts. 208-A a 208-J desta Lei (…)”
Enquanto não houver legislação específica adequada aos novos parâmetros, o próprio dispositivo prevê a aplicação das regras dos arts. 208-A a 208-J do CTN.
Confira a tabela e veja o antes e depois das principais mudanças trazidas pela Lei Complementar nº 236/2026 no Código Tributário Nacional (CTN):
| Tema | Antes | Depois |
| Multas tributárias | Não havia teto geral no CTN. | Limite de 75%, podendo chegar a 100% ou 150% em situações específicas. |
| Redução de penalidades | Não havia escala geral no CTN. | Redução de 20% a 50%, conforme pagamento ou parcelamento e o momento da regularização. |
| Arbitragem tributária | Não havia previsão expressa no CTN. | Passa a ser prevista para controvérsias tributárias e aduaneiras, mediante lei especial. |
| Mediação tributária | Sem previsão expressa no CTN. | Passa a ser expressamente prevista para solução consensual de controvérsias. |
| Decisões do STF e STJ | A vinculação administrativa não estava disciplinada dessa forma no CTN. | Decisões definitivas com efeito vinculante passam a vincular a administração tributária. |
| Processo administrativo fiscal | Não havia capítulo geral específico no CTN. | Novos arts. 208-A a 208-J estabelecem regras gerais para o processo administrativo fiscal. |
| Prazos administrativos | Dependiam da legislação aplicável. | 20 dias para impugnação e recursos; 5 dias para embargos de declaração. |
| Contagem dos prazos | Regras variavam conforme a legislação. | Contagem em dias úteis, com suspensão de 20 de dezembro a 20 de janeiro. |
| Auto de infração | Requisitos não estavam reunidos dessa forma no CTN. | Deve indicar fatos, provas, norma infringida, penalidade e relação entre fato e norma. |
| Fiscalização e autorregularização | Predominava a atuação fiscal após a identificação da irregularidade. | Administração deve priorizar medidas preventivas e autorregularização antes da autuação. |
Quais dispositivos da LC 236/2026 foram vetados?
A sanção da LC 236/2026 ocorreu com vetos parciais, por isso, é importante diferenciar as regras efetivamente incorporadas ao CTN das propostas que foram retiradas do texto sancionado.
Entre os vetos estão a regra que impediria determinada multa isolada no indeferimento ou não homologação de pedido de crédito, alterações na responsabilidade solidária, a exigência de prévia apuração para responsabilização de terceiros, critérios específicos de reincidência e mudanças relacionadas à prescrição tributária.
Também foram vetadas alterações sobre a validade das certidões tributárias, determinadas hipóteses de nulidade no processo administrativo fiscal e a revogação do § 2º do art. 44 da Lei nº 9.430/1996.
Portanto, na análise de casos concretos, é importante considerar o texto efetivamente sancionado e não apenas as disposições que constavam do projeto aprovado pelo Congresso.
Leia mais sobre:
Ação de Execução Fiscal: Como funciona, prazos e formas de defesa
Reforma tributária na prática: as mudanças que começam em agosto
Imunidade Tributária: Guia completo para advogados
Entenda o Ex-Tarifário e as novas regras para 2026
O que a Lei Complementar 236/2026 muda na atuação do advogado tributarista?
As novas regras exigem atenção aos prazos, às penalidades, aos precedentes vinculantes e aos requisitos do processo administrativo fiscal.
Nesse cenário, analisar a legislação junto aos fatos e documentos do caso é essencial para definir a estratégia adequada.
Na Jurídico AI, o advogado pode organizar o caso, consultar a legislação aplicável, tirar dúvidas no chat e pesquisar jurisprudência com fontes e links verificáveis.
A plataforma mantém o contexto da demanda ao longo do trabalho, ajudando na análise, na construção da estratégia e na redação dos documentos necessários.
Acompanhe as mudanças na legislação e conte com a Jurídico AI para transformar a análise jurídica em um fluxo de trabalho mais organizado e conectado ao caso concreto!
Quando a Lei Complementar 236/2026 entrou em vigor?
Qual é o limite das multas tributárias previsto pela LC 236/2026?
Qual é o prazo para apresentar impugnação no processo administrativo fiscal?
A LC 236/2026 prevê arbitragem e mediação em matéria tributária?
A Lei Complementar 236/2026 se aplica aos Estados e Municípios?
Jamile Cruz
08/09/2026
Graduanda em Direito e Marketing, pós-graduada em Direito Civil e Direito Digital. Possui experiência na redação de peças processuais, produção de conteúdo jurídico e SEO. É pesquisadora na área de Inteligência Artificial e Direito, com interesse nos impactos e desafios da tecnologia no sistema de Justiça. Inscrita na OAB/BA como estagiária, sob o nº 33984E
Notícias mais lidas
Direito Civil
- Recurso de apelação: como identificar os pontos que precisam ser impugnados? → Ler artigo
- Lei 9.099/95: como atuar nos Juizados Especiais → Ler artigo
- Estatuto do Idoso: direitos e medidas para defender seu cliente → Ler artigo
- Art. 231 do CPC: quando começa o prazo nas citações e intimações → Ler artigo
- Art. 85 do CPC: entenda os honorários de sucumbência! → Ler artigo
- Art. 487 do CPC: o que analisar na decisão de mérito? → Ler artigo
- Art. 784 do CPC: o que conferir antes de executar uma dívida? → Ler artigo
- Juntada de petição: como analisar o processo e preparar a manifestação → Ler artigo
- Acordos judiciais: cláusulas essenciais para prevenir novos conflitos → Ler artigo
- 38 anos da Constituição Federal: uma história de democracia e direitos → Ler artigo
Direito Penal
- Art. 121 do Código Penal: entenda o homicídio e suas principais modalidades → Ler artigo
- Art. 157 do CP: roubo majorado, latrocínio e teses de defesa → Ler artigo
- Alegações finais no CPP: prazos e como elaborar → Ler artigo
- Cárcere privado: requisitos, penas e atuação do advogado → Ler artigo
- Legítima defesa: requisitos, excesso e atuação do advogado → Ler artigo
- Réu primário: o que significa e como afeta o processo penal? → Ler artigo
- Dosimetria da pena: como calcular as três fases e evitar erros → Ler artigo
- Lei nº 7.492/1986: Crimes contra o Sistema Financeiro Nacional → Ler artigo
- Contagem de Prazo no CPP: Como funciona? → Ler artigo
- Direito Penal: 5 modelos essenciais para atuação → Ler artigo
Notícias sobre Direito
- Penhora de salário: STJ admite medida para pagar dívidas não alimentares → Ler artigo
- STJ aprova novas custas judiciais: veja valores para 2027 → Ler artigo
- Lula assina MP que proíbe bets: veja os prazos e como recuperar o dinheiro → Ler artigo
- Anac atualiza regras para atraso e cancelamento de voos → Ler artigo
- STF equipara licença-maternidade de mães biológicas e adotivas: o que muda? → Ler artigo
- TST define quando trabalhador pode perder direito de cobrar dívida trabalhista → Ler artigo
- CNJ adia para 2027 novas regras para acelerar execuções judiciais → Ler artigo
- STJ define critérios para devolução em dobro de cobrança indevida [Tema 929] → Ler artigo
- Anuidade da OAB pode ser limitada a R$ 250? Entenda o projeto → Ler artigo
- TST autoriza pagamento de custas sem ser no Banco do Brasil e na Caixa → Ler artigo
Jurídico
- Engenharia de prompt para advogados: o método PACEF para a IA trabalhar a seu favor → Ler artigo
- O que significa processo concluso para julgamento? → Ler artigo
- Como preparar o cliente para audiência: orientações para advogados → Ler artigo
- Gestão financeira para advogados: como organizar o escritório → Ler artigo
- Constituição Federal: artigos essenciais para a prática jurídica → Ler artigo
- Jurídico Academy: aulas ao vivo sobre IA para advogados e escritórios → Ler artigo
- CNPJ técnico para advogados: quem precisa e o que muda em 2027 → Ler artigo
- Como dividir as tarefas em um escritório de advocacia → Ler artigo
- Tipografia jurídica: como criar petições claras e bem organizadas → Ler artigo
- Escritório inteligente: o que é e como funciona na advocacia → Ler artigo
Recentemente publicadas
-
Automação jurídica: como automatizar tarefas no escritório
→ Ler artigo -
Recurso de apelação: como identificar os pontos que precisam ser impugnados?
→ Ler artigo -
Lei 9.099/95: como atuar nos Juizados Especiais
→ Ler artigo -
Estatuto do Idoso: direitos e medidas para defender seu cliente
→ Ler artigo -
Engenharia de prompt para advogados: o método PACEF para a IA trabalhar a seu favor
→ Ler artigo
Modelos Jurídicos
Veja mais-
Modelo de Averbação de Penhora
→ Ler artigo -
Modelo de Requerimento Administrativo de Auxílio-Reclusão
→ Ler artigo -
Modelo de Autorização Judicial para Visita em Presídio
→ Ler artigo
Nossos produtos
-
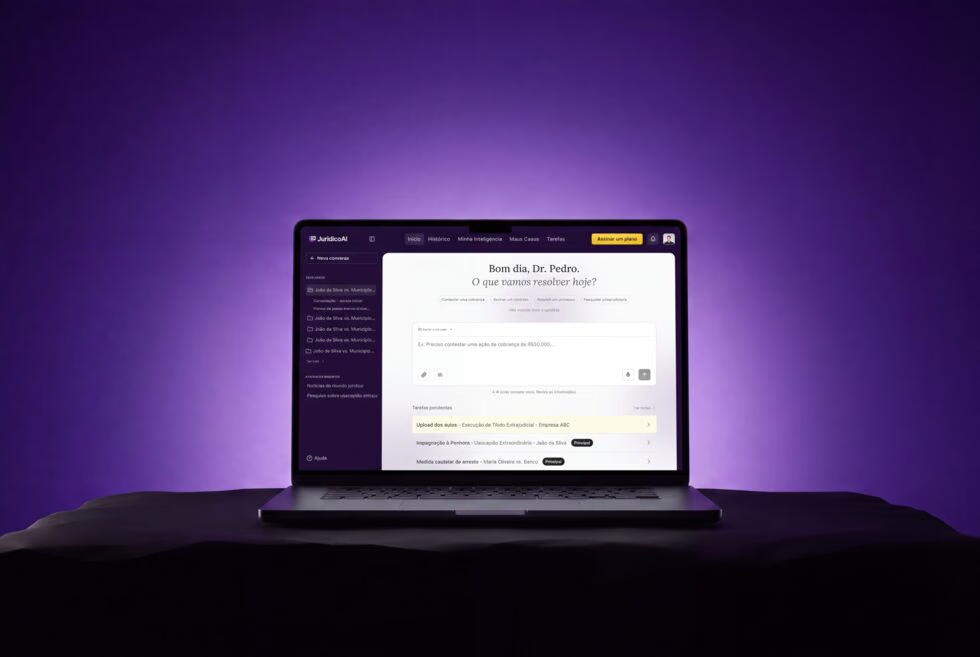 Conhecer o produto
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
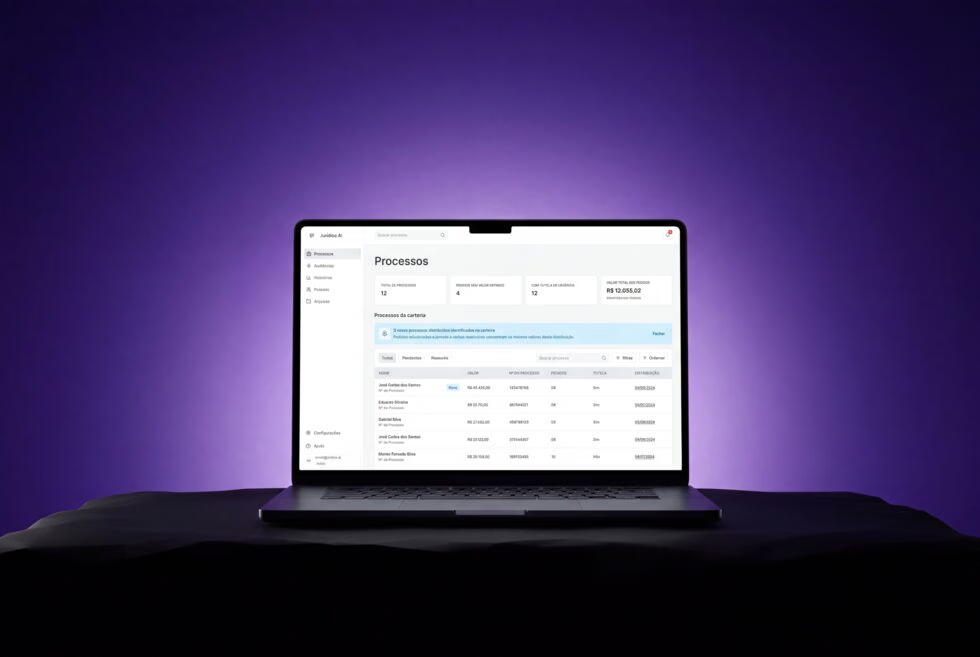 Conhecer o produto
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.