STJ fixa tese: Fazenda não pode alterar base legal da Certidão de Dívida Ativa
 Carlos Moura
20/11/2025
11 minutos
A discussão sobre a Certidão de Dívida Ativa (CDA) é recorrente na prática tributária.
Advogados que atuam no contencioso sabem que muitos processos são marcados por alterações de última hora feitas pela Fazenda, especialmente tentativas de corrigir o fundamento legal de créditos discutidos judicialmente.
Portanto, a recente decisão do Superior Tribunal de Justiça trouxe uma resposta definitiva para esse cenário por meio do Tema Repetitivo 1.350. O tribunal estabeleceu tese repetitiva que limita as possibilidades de modificação da CDA, garantindo segurança jurídica e reforçando a coerência do processo executivo fiscal.
Este artigo explica a tese, detalha seu impacto para advogados e apresenta os principais pontos que precisam ser observados na atuação prática.
O que o STJ decidiu sobre a mudança do fundamento legal em CDA?
O Superior Tribunal de Justiça definiu, no Tema Repetitivo 1.350, que a Fazenda Pública não pode alterar o fundamento legal de uma dívida já inscrita em Certidão de Dívida Ativa.
A decisão, proferida em julgamento submetido ao rito dos repetitivos, determinou que alterações voltadas a substituir o dispositivo legal que embasa o crédito, ultrapassam o limite permitido pelos ajustes formais previstos na Lei de Execução Fiscal.
Dessa forma, os ajustes aceitos pela lei envolvem apenas correções de erro material ou formal, sem revisão da causa jurídica do débito. O entendimento do STJ reforça que a CDA deve refletir exatamente o crédito validamente constituído na fase administrativa.
A inscrição não pode ser reorganizada durante o processo judicial para justificar uma fundamentação que não existia no momento da constituição da dívida.
O tribunal destacou que essa prática violaria a legalidade e enfraqueceria a segurança jurídica do contribuinte, que tem o direito de conhecer desde o início o motivo exato pelo qual está sendo cobrado.
Segue a ementa do Acórdão:
EMENTA PROCESSUAL CIVIL E TRIBUTÁRIO. RECURSO ESPECIAL REPRESENTATIVO DA CONTROVÉRSIA. TEMA 1.350 DO STJ. EXECUÇÃO FISCAL. CDA. FUNDAMENTAÇÃO LEGAL. AUSÊNCIA OU DEFICIÊNCIA. SUBSTITUIÇÃO DO TÍTULO. IMPOSSIBILIDADE. 1. A inscrição em dívida ativa tributária, descrita no § 3° do Lei n. 6.830/1980, art. 2 ° da é ato administrativo vinculado e, por sua própria natureza, ato de controle administrativo da legalidade do crédito, devendo conter cada um dos elementos exigidos pela Lei ( art. 2 5°, da Lei n. 6.830/1980) certeza e da liquidez da dívida. °, § , sob pena de impossibilitar-se a apuração da 2. A certidão de dívida ativa é o espelho do ato de inscrição, sendo produzida unilateralmente pelo credor e devendo conter os mesmos elementos do termo de inscrição de dívida, na forma do § 6° do art. 2 ° da Lei n. 6.830/1980, inicial da execução fiscal ( pois é o documento que instrumentalizará a art. 6 °, § 1°, da LEF), com a qual poderá até mesmo constituir um único documento (§ 2° do mesmo dispositivo). 3. A deficiência na indicação do fundamento legal da exação no bojo da CDA (título executivo extrajudicial que deve gozar de certeza, liquidez e exigibilidade) espelha a deficiência no próprio ato de inscrição de dívida e/ou do lançamento que lhe deu origem, não se configurando simples erro formal sujeito à correção por mera substituição do título executivo. 4. Tese jurídica fixada: “Não é possível à Fazenda Pública, ainda que antes da prolação da sentença de embargos, substituir ou emendar a Certidão de Dívida Ativa (CDA) para incluir, complementar ou modificar, o fundamento legal do crédito tributário.” art. 2 5. Caso concreto: o Tribunal catarinense, no sentido contrário à orientação do STJ, afastou a possibilidade de decretação de nulidade do título executivo por deficiência na indicação do fundamento legal da exação antes que fosse oportunizada à exequente a prerrogativa do °, § 8°, da LEF. 6. Recurso especial provido.
Leia aqui a íntegra do Acórdão.
Por que a tese do STJ é relevante para o contencioso tributário?
A impossibilidade de a Fazenda modificar a fundamentação legal da CDA tem impacto direto em casos que envolvem autuações baseadas em dispositivos posteriormente invalidados, revogados ou reinterpretados (Tema Repetitivo 1.350).
Muitos advogados enfrentam situações nas quais a Fazenda tenta ajustar a base legal durante a execução fiscal para reforçar a cobrança. Com o novo entendimento, essa conduta deixa de ter respaldo.
A decisão fortalece o devido processo legal e impede que o contribuinte seja surpreendido por mudança substancial no curso da cobrança.
Assim, o Tema Repetitivo 1.350 também melhora a previsibilidade das defesas, porque delimita qual é o núcleo jurídico discutido e reforça a importância da atuação na fase administrativa.
Imunidade Tributária: Guia completo para advogados
O que caracteriza alteração indevida do fundamento legal na CDA?
Alterações indevidas ocorrem quando a Fazenda tenta:
- Trocar o dispositivo legal utilizado na autuação.
- Incluir nova norma jurídica para justificar o crédito.
- Reconfigurar o fato gerador descrito no lançamento.
- Substituir o tipo de infração autuada.
- Reatribuir nova natureza ao débito.
Essas alterações afetam diretamente a essência do crédito e, conforme a nova tese do STJ, não são permitidas. O Tribunal frisou que a CDA não pode ser remodelada para salvar lançamentos defeituosos.
Quais ajustes ainda são permitidos na CDA?
A decisão do STJ não impede correções puramente formais. A Lei 6.830/1980 prevê ajustes que não alteram a substância jurídica da cobrança. Entre eles estão:
- Atualização de valores.
- Correção de erros materiais na identificação do contribuinte.
- Acessórios relacionados ao cálculo do montante devido.
- Atualização de juros ou multas já previstas no lançamento original.
- Revisão de dados cadastrais.
Esses ajustes não interferem na causa jurídica do crédito e continuam permitidos.
Quais são os impactos práticos para advogados que atuam em execução fiscal?
A tese repetitiva do STJ fortalece argumentos de nulidade da CDA quando houver tentativa de alteração do fundamento legal. Advogados devem analisar atentamente:
- A lei citada como base do crédito.
- O fato gerador descrito.
- A correspondência entre autuação administrativa e CDA.
- A eventual tentativa de reposicionamento jurídico da Fazenda durante a execução.
Se houver discrepância, a nulidade da CDA pode ser alegada de forma direta, já que a decisão do STJ vincula juízes e tribunais em todo o país.
A decisão também reforça a importância da atuação prévia no processo administrativo. Uma autuação mal fundamentada dificilmente pode ser corrigida no Judiciário, o que aumenta a relevância da contestação administrativa consistente.
Como a tese influencia novos julgamentos sobre legalidade do crédito da CDA?
A decisão do Tema Repetitivo 1.350 do STJ se aplica a todos os processos em tramitação sobre o assunto .
O STJ destacou que a Fazenda só pode complementar informações da CDA quando isso não implicar mudança na natureza da cobrança.
Isso significa que futuras execuções fiscais devem ser elaboradas com maior rigor técnico desde o início, já que erros de fundamentação não podem ser sanados depois.
A tese também reduz o risco de decisões divergentes nos tribunais regionais, criando um padrão de julgamento que deve ser seguido em ações análogas.
Qual é o alcance da decisão nas execuções já em andamento?
A tese atinge execuções em todas as fases processuais. Quando houver tentativa de alterar o fundamento legal, advogados podem requerer o reconhecimento de nulidade da CDA.
Dessa forma, a nulidade pode levar à extinção da execução ou ao retorno do processo para nova constituição do crédito, dependendo da situação.
O STJ rejeitou a ideia de que a modificação seria uma simples retificação, deixando claro que fundamentos jurídicos não podem ser substituídos, ampliados ou reinterpretados após a formalização da CDA.
O que advogados devem observar na CDA daqui para frente?
A decisão cria uma nova rotina de atenção na análise de débitos inscritos, tanto na defesa quanto na consultoria preventiva. Recomenda-se:
- Comparar minuciosamente o auto de infração e a CDA.
- Verificar a correspondência literal dos dispositivos legais utilizados.
- Mapear eventuais tentativas de requalificação jurídica durante a execução.
- Avaliar se o crédito se tornou indevido por mudança legislativa ou por reinterpretação judicial que prejudique sua validade.
- Registrar no processo qualquer inconsistência logo no início da defesa.
A tese também reforça a necessidade de treinar equipes internas ou de escritório para identificar erros formais e substanciais antes da protocolização de qualquer peça.
Tese do STJ reforça segurança jurídica na CDA
A tese fixada pelo STJ sobre a impossibilidade de mudança do fundamento legal em Certidão de Dívida Ativa (CDA) representa um importante avanço para a segurança jurídica no contencioso tributário.
O entendimento delimita de forma clara até onde a Fazenda pode ir na correção da CDA e evita que erros de fundamentação sejam corrigidos apenas no Judiciário.
Advogados que atuam na área precisam incorporar essa tese à prática diária, analisando cada caso com atenção redobrada e utilizando a decisão como base para fortalecer defesas em execuções fiscais.
Leia também nosso artigo sobre a Atuação Estratégica do Advogado no Planejamento Tributário
O que o STJ decidiu sobre a mudança do fundamento legal na CDA?
Quais tipos de alteração na CDA são consideradas indevidas?
A Fazenda ainda pode fazer algum tipo de correção na CDA?
Como essa tese impacta execuções fiscais já em andamento?
O que advogados devem verificar ao analisar uma CDA?
Por que essa decisão é importante para o contencioso tributário?
Carlos Moura
20/11/2025
Mais conteúdos úteis para você
Notícias mais lidas
Direito Civil
- Crimes eleitorais no dia da votação: o que é proibido e como o advogado deve agir? → Ler artigo
- Eleições 2026: como funciona a atuação do advogado no plantão eleitoral? → Ler artigo
- Quebra de sigilo: tipos, requisitos e atuação do advogado → Ler artigo
- Decisão interlocutória: o que é, exemplos e qual recurso cabe → Ler artigo
- Devolução em dobro: quando pedir e como comprovar a cobrança indevida → Ler artigo
- Cumprimento de sentença: prazos e como elaborar o pedido → Ler artigo
- Golpe do Pix: o que fazer e como recuperar o dinheiro → Ler artigo
- Ocultação de patrimônio: como localizar bens do devedor e quais medidas jurídicas adotar → Ler artigo
- Declaração de hipossuficiência: modelo e requisitos → Ler artigo
- Recurso inominado: prazo, preparo e como elaborar → Ler artigo
Direito Penal
- Homicídio culposo: penas, provas e possibilidades de defesa → Ler artigo
- Transação penal: requisitos, como funciona e atuação do advogado → Ler artigo
- Cárcere privado: requisitos, penas e atuação do advogado → Ler artigo
- Queixa-crime por injúria: prazo, provas e como elaborar → Ler artigo
- Lesão corporal (art. 129 CP): provas, enquadramento e atuação do advogado → Ler artigo
- Art. 121 do Código Penal: entenda o homicídio e suas principais modalidades → Ler artigo
- Art. 157 do CP: roubo majorado, latrocínio e teses de defesa → Ler artigo
- Alegações finais no CPP: prazos e como elaborar → Ler artigo
- Legítima defesa: requisitos, excesso e atuação do advogado → Ler artigo
- Réu primário: o que significa e como afeta o processo penal? → Ler artigo
Notícias sobre Direito
- Candidato inelegível pode registrar candidatura? Entenda o caso Pablo Marçal → Ler artigo
- INSS não pode negar pedido de benefício apto sem permitir complementação de prova → Ler artigo
- STF valida conciliação criminal em delegacias: o que muda para a advocacia criminal? → Ler artigo
- Compensação da dívida não reduz base dos honorários, decide STJ → Ler artigo
- Usucapião de domínio na internet: STJ discute possibilidade → Ler artigo
- Dia do Servidor Público e Finados 2026: cuidados com os prazos processuais → Ler artigo
- Fim da escala 6×1 promulgado: quando começa a valer e o que muda → Ler artigo
- NR-1: STF suspende ações por 60 dias → Ler artigo
- Novas regras do SAC limitam espera e exigem atendimento humano → Ler artigo
- Penhora de salário: STJ admite medida para pagar dívidas não alimentares → Ler artigo
Jurídico
- Contratos Administrativos na Lei nº 14.133/2021: tipos e características → Ler artigo
- Guia prático para localizar jurisprudência no TJSP → Ler artigo
- Primeiro atendimento com o cliente: guia para advogados → Ler artigo
- Quer atuar no Direito Eleitoral? Veja as oportunidades nas Eleições 2026 → Ler artigo
- Preso pode votar? Entenda o que diz a lei! → Ler artigo
- Como precificar honorários advocatícios? 7 passos para cobrar com segurança e valorizar seu trabalho → Ler artigo
- Quebra de Sigilo Bancário: Regras e Base Legal → Ler artigo
- O que é pedir vista? → Ler artigo
- Peça feita por IA: o que revisar antes de protocolar? Checklist em 8 pontos com a Jurídico AI → Ler artigo
- Autos remetidos, recebidos e em carga: o que significa cada movimentação do processo → Ler artigo
Recentemente publicadas
-
Multas tributárias: limites legais e como contestar cobranças excessivas
→ Ler artigo -
Contratos Administrativos na Lei nº 14.133/2021: tipos e características
→ Ler artigo -
Guia prático para localizar jurisprudência no TJSP
→ Ler artigo -
Primeiro atendimento com o cliente: guia para advogados
→ Ler artigo -
Quer atuar no Direito Eleitoral? Veja as oportunidades nas Eleições 2026
→ Ler artigo
Modelos Jurídicos
Veja mais-
Modelo de Chamamento ao Processo
→ Ler artigo -
Modelo de Cessão de Direitos Possessórios
→ Ler artigo -
Modelo de Requerimento de Certidão de Tempo de Contribuição
→ Ler artigo
Nossos produtos
-
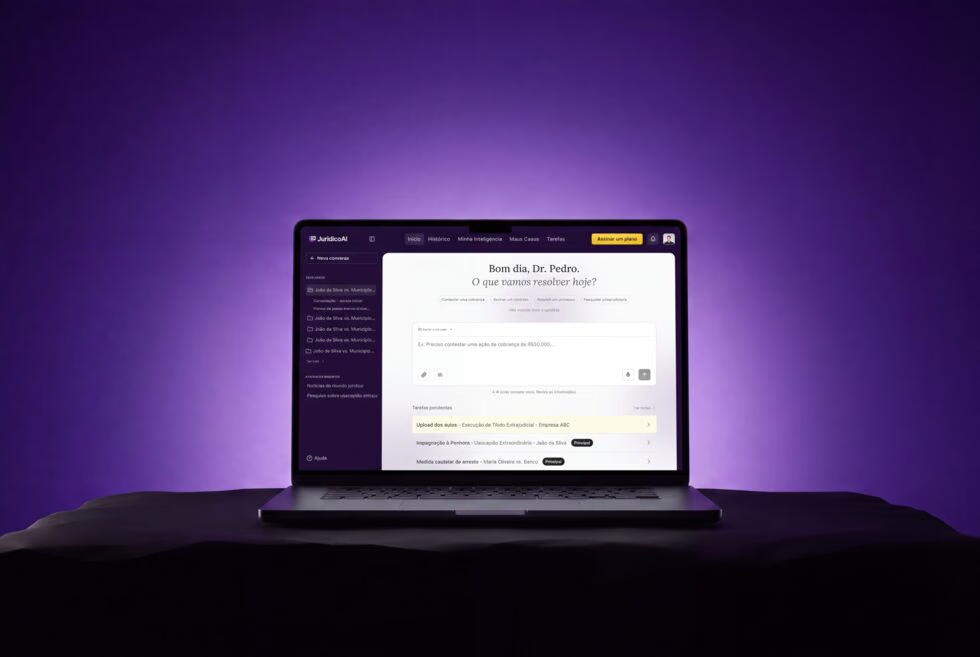 Conhecer o produto
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
 Conhecer o produto
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.