Modelo de Ação Revisional de Juros Abusivos – Atualizado
 Jamile Cruz
19/09/2026
15 minutos
EXCELENTÍSSIMO(A) SENHOR(A) DOUTOR(A) JUIZ(A) DE DIREITO DA [NÚMERO DA VARA]ª VARA CÍVEL DA COMARCA DE [CIDADE/UF]
[NOME COMPLETO DO AUTOR], [nacionalidade], [estado civil], [profissão], portador(a) da cédula de identidade RG nº [número], inscrito(a) no CPF/MF sob o nº [número], residente e domiciliado(a) na [endereço completo com CEP], com endereço eletrônico: [e-mail], por intermédio de seu(sua) advogado(a) que esta subscreve, conforme procuração anexa, com escritório profissional situado na [endereço completo], onde recebe notificações e intimações de estilo, vem, respeitosamente, à presença de Vossa Excelência, com fulcro nos arts. 300 e 330, §§ 2º e 3º, do Código de Processo Civil, c/c os arts. 6º, incisos V e VIII, e 51, inciso IV e § 1º, do Código de Defesa do Consumidor, propor a presente:
AÇÃO REVISIONAL DE CONTRATO BANCÁRIO C/C PEDIDO DE TUTELA DE URGÊNCIA E REPETIÇÃO DE INDÉBITO
em face de [NOME DA INSTITUIÇÃO FINANCEIRA RÉ], pessoa jurídica de direito privado, inscrita no CNPJ/MF sob o nº [número], com sede na [endereço completo com CEP], endereço eletrônico: [e-mail], pelos motivos de fato e de direito a seguir aduzidos.
I. DOS FATOS
Em [data da contratação], o(a) Autor(a) celebrou com a instituição financeira Ré o Contrato de [Financiamento / Empréstimo Pessoal] nº [número do contrato], com o objetivo de obter o montante de R$ [valor financiado] ([valor por extenso]), a ser adimplido em [número total de parcelas] prestações mensais e sucessivas no importe de R$ [valor da parcela contratada] ([valor por extenso]) cada.
Ocorre que, ao analisar a composição dos encargos incidentes sobre a operação de crédito, constatou-se a estipulação de taxa de juros remuneratórios no percentual de [taxa contratada]% ao mês e [taxa anual contratada]% ao ano.
Entretanto, conforme dados oficiais divulgados pelo Banco Central do Brasil (Bacen) para operações de crédito da mesma espécie e relativas ao mesmo mês de contratação, a Taxa Média de Mercado correspondia a apenas [taxa média BACEN]% ao mês e [taxa média anual BACEN]% ao ano.
Constata-se, portanto, que a taxa contratada pela Ré é flagrantemente abusiva e desproporcional, superando expressivamente a taxa média praticada pelo mercado financeiro no mesmo período histórico, gerando onerosidade excessiva e grave desequilíbrio econômico-financeiro em manifesto prejuízo do(a) consumidor(a).
Diante da recusa administrativa da instituição Ré em readequar as condições pactuadas aos parâmetros legais e regulatórios, não restou ao(à) Autor(a) alternativa senão a propositura da presente demanda para restabelecer a legalidade e o equilíbrio da avença.
II. DA DISCRIMINAÇÃO DAS OBRIGAÇÕES CONTROVERTIDAS E INCONTROVERSAS (ART. 330, §§ 2º E 3º, DO CPC)
Em estrito atendimento ao disposto no art. 330, §§ 2º e 3º, do Código de Processo Civil, o(a) Autor(a) discrimina pontualmente as obrigações contratuais que pretende controverter e quantifica o valor incontroverso do débito, instruindo a exordial com o demonstrativo contábil anexo.
II.1. Das obrigações controvertidas
Pretende-se a declaração de nulidade e a revisão da cláusula contratual que fixou os juros remuneratórios em [taxa contratada]% ao mês ([taxa anual contratada]% ao ano), expurgando-se o excesso cobrado acima da Taxa Média de Mercado apurada pelo Banco Central do Brasil para a respectiva série temporal ([taxa média BACEN]% ao mês), bem como a compensação ou repetição simples do indébito quanto às parcelas já pagas.
II.2. Das obrigações incontroversas e demonstração de cálculo
Reconhece-se a validade do mútuo no que tange ao capital efetivamente disponibilizado e à incidência de juros remuneratórios limitados à Taxa Média de Mercado do Bacen ([taxa média BACEN]% ao mês).
Com a readequação da taxa de juros, o valor nominal da prestação mensal reduz-se de R$ [valor da parcela contratada] para o valor incontroverso de R$ [valor da parcela recalculated] ([valor por extenso]).
Assim, discrimina-se:
- Valor da prestação contratada cobrada pela Ré: R$ [valor da parcela contratada];
- Valor da prestação incontroversa devida: R$ [valor da parcela recalculated];
- Valor controvertido por prestação mensal: R$ [diferença mensal];
- Total incontroverso da avença: R$ [total incontroverso];
- Total controvertido da avença: R$ [total controvertido].
O(A) Autor(a) compromete-se a manter o pagamento pontual das quantias incontroversas no tempo e modo contratados, pugnando, subsidiariamente, pela autorização judicial para consignação em pagamento das parcelas vincendas no valor incontroverso, mediante guia judicial.
III. DO DIREITO
III.1. Da aplicação do Código de Defesa do Consumidor e da inversão do ônus da prova
A relação jurídica estabelecida entre as partes é de consumo, subsumindo-se a instituição financeira ao conceito de fornecedora de serviços e o(a) Autor(a) ao de consumidor(a), nos termos dos arts. 2º e 3º, § 2º, do CDC.
O art. 6º, incisos V e VIII, da Lei nº 8.078/1990 assegura como direito básico do consumidor a revisão contratual e a facilitação da defesa de seus direitos:
Art. 6º São direitos básicos do consumidor:
(…) V – a modificação das cláusulas contratuais que estabeleçam prestações desproporcionais ou sua revisão em razão de fatos supervenientes que as tornem excessivamente onerosas;
(…) VIII – a facilitação da defesa de seus direitos, inclusive com a inversão do ônus da prova, a seu favor, no processo civil, quando, a critério do juiz, for verossímil a alegação ou quando for ele hipossuficiente, segundo as regras ordinárias de experiências; (…)
A hipossuficiência técnica e econômica do(a) consumidor(a) perante a instituição financeira ré é evidente, devendo ser determinada a inversão do ônus probatório, mormente para compelir a Ré a exibir o contrato original e a evolução analítica da dívida.
III.2. Da abusividade dos juros remuneratórios e da necessária limitação à taxa média de mercado
Embora as instituições financeiras não estejam adstritas à limitação da Lei de Usura, a estipulação dos juros remuneratórios encontra limite na vedação à abusividade e ao enriquecimento sem causa, à luz do art. 51, inciso IV e § 1º, do CDC:
Art. 51. São nulas de pleno direito, entre outras, as cláusulas contratuais relativas ao fornecimento de produtos e serviços que:
(…) IV – estabeleçam obrigações consideradas iníquas, abusivas, que coloquem o consumidor em desvantagem exagerada, ou sejam incompatíveis com a boa-fé ou a eqüidade;
§ 1º Presume-se exagerada, entre outros casos, a vantagem que:
(…) III – se mostra excessivamente onerosa para o consumidor, considerando-se a natureza e conteúdo do contrato, o interesse das partes e outras circunstâncias peculiares ao caso.
A jurisprudência do Superior Tribunal de Justiça firmou a tese de que a taxa média de mercado apurada pelo Banco Central constitui baliza objetiva para verificar a abusividade e proceder à readequação do encargo quando constatada desproporcionalidade, conforme assentado no julgamento representativo da controvérsia no REsp 1.112.880/PR:
BANCÁRIO. RECURSO ESPECIAL. AÇÃO REVISIONAL DE CLÁUSULAS DE CONTRATO BANCÁRIO. INCIDENTE DE PROCESSO REPETITIVO. JUROS REMUNERATÓRIOS. CONTRATO QUE NÃO PREVÊ O PERCENTUAL DE JUROS REMUNERATÓRIOS A SER OBSERVADO. I – JULGAMENTO DAS QUESTÕES IDÊNTICAS QUE CARACTERIZAM A MULTIPLICIDADE.ORIENTAÇÃO – JUROS REMUNERATÓRIOS 1 – Nos contratos de mútuo em que a disponibilização do capital é imediata, o montante dos juros remuneratórios praticados deve ser consignado no respectivo instrumento. Ausente a fixação da taxa no contrato, o juiz deve limitar os juros à média de mercado nas operações da espécie, divulgada pelo Bacen, salvo se a taxa cobrada for mais vantajosa para o cliente. 2 – Em qualquer hipótese, é possível a correção para a taxa média se for verificada abusividade nos juros remuneratórios praticados.II – JULGAMENTO DO RECURSO REPRESENTATIVO – Invertido, pelo Tribunal, o ônus da prova quanto à regular cobrança da taxa de juros e consignada, no acórdão recorrido, a sua abusividade, impõe-se a adoção da taxa média de mercado, nos termos do entendimento consolidado neste julgamento.- Nos contratos de mútuo bancário, celebrados após a edição da MP nº 1.963-17/00 (reeditada sob o nº 2.170-36/01), admite-se a capitalização mensal de juros, desde que expressamente pactuada.Recurso especial parcialmente conhecido e, nessa parte, provido.Ônus sucumbenciais redistribuídos.
(STJ – REsp: 1112880 PR 2009/0015834-3, Relator: Ministra NANCY ANDRIGHI, Data de Julgamento: 12/05/2010, S2 – SEGUNDA SEÇÃO, Data de Publicação: DJe 19/05/2010 REVFOR vol. 408 p. 422 RSSTJ vol. 44 p. 459)
III.3. Da repetição do indébito e da compensação de valores
Com o recálculo do contrato e a redução dos juros à taxa média de mercado, revela-se inconteste que as parcelas já adimplidas embutiram cobrança indevida a maior.
Desse modo, faz jus o(a) Autor(a) à compensação dos valores pagos a maior com o saldo devedor remanescente ou, na hipótese de quitação da dívida, à repetição simples dos valores vertidos a mais, devidamente corrigidos monetariamente desde cada desembolso e acrescidos de juros moratórios legais.
IV. DA TUTELA DE URGÊNCIA ANTECIPADA (ART. 300 DO CPC)
O art. 300 do Código de Processo Civil autoriza a concessão de tutela de urgência quando houver elementos que evidenciem a probabilidade do direito e o perigo de dano ou o risco ao resultado útil do processo.
A probabilidade do direito está consubstanciada na flagrante discrepância entre a taxa de juros exigida pela Ré e a taxa média do Bacen, demonstrada pelo demonstrativo contábil e pela tabela oficial do Banco Central anexos aos autos, em consonância com a jurisprudência sobre a matéria.
O perigo de dano reside no comprometimento da subsistência financeira do(a) Autor(a) pela cobrança mensal de valores ilegais, bem como no risco iminente de inscrição indevida de seu nome nos cadastros de inadimplentes (SPC/SERASA) ou de ajuizamento de medidas expropriatórias enquanto se discute a legitimidade do débito.
Por tais razões, presentes os requisitos legais e mediante a continuidade do pagamento do valor incontroverso das prestações (ou seu depósito judicial), requer-se:
a) A concessão de medida liminar para autorizar o pagamento ou depósito judicial das parcelas vincendas pelo valor incontroverso apurado (R$ [valor da parcela recalculated]);
b) A determinação para que a instituição financeira Ré se abstenha de inscrever o nome do(a) Autor(a) nos órgãos de restrição ao crédito (SPC, SERASA, CADIN) ou proceda à sua imediata exclusão quanto ao contrato sub judice, sob pena de fixação de multa diária (astreintes);
c) A manutenção do(a) Autor(a) na posse do bem eventualmente dado em garantia (se aplicável), enquanto perdurar a discussão judicial do débito e mantidos os pagamentos incontroversos.
V. DOS PEDIDOS E REQUERIMENTOS
Ante todo o exposto, requer a Vossa Excelência:
a) O deferimento do pedido de Gratuidade da Justiça, com base no art. 98 do CPC, tendo em vista que o(a) Autor(a) não possui condições de arcar com as custas e despesas processuais sem prejuízo de seu sustento e de sua família [OU a juntada das respectivas guias de custas devidamente recolhidas];
b) A concessão da tutela provisória de urgência, inaudita altera parte, para autorizar o recolhimento/depósito das parcelas vincendas no valor incontroverso de R$ [valor da parcela recalculated] mensais, vedando a inclusão ou determinando a baixa do nome do(a) Autor(a) nos cadastros de proteção ao crédito e mantendo a posse do bem, sob pena de multa diária;
c) A citação da instituição financeira Ré, no endereço indicado no preâmbulo, para que, querendo, apresente resposta no prazo legal, sob as penas da revelia e confissão ficta;
d) A facilitação da defesa dos direitos do(a) consumidor(a), determinando-se a inversão do ônus da prova nos termos do art. 6º, VIII, do CDC, bem como a intimação da Ré para juntar aos autos a via original do contrato de empréstimo/financiamento e a planilha analítica de evolução da dívida;
e) O acolhimento integral dos pedidos para: e.1) Declarar a nulidade da cláusula contratual de juros remuneratórios que estabeleceu taxa abusiva e superior à média de mercado; e.2) Revisar o contrato e determinar a limitação da taxa de juros remuneratórios à Taxa Média de Mercado divulgada pelo Banco Central do Brasil para a modalidade na época da contratação ([taxa média BACEN]% ao mês); e.3) Determinar o recálculo de todo o saldo devedor e das parcelas contratuais, condenando a Ré à compensação dos valores pagos a maior com as parcelas vincendas ou, havendo saldo credor, à repetição simples do indébito, corrigido monetariamente desde cada desembolso e acrescido de juros legais; e.4) Confirmar em definitivo a tutela de urgência deferida;
f) A condenação da Ré ao pagamento das custas processuais e dos honorários advocatícios sucumbenciais, fixados no patamar de 20% (vinte por cento) sobre o valor da condenação ou do proveito econômico obtido, na forma do art. 85, § 2º, do CPC.
Protesta provar o alegado por todos os meios de prova em direito admitidos, especialmente pela prova documental suplementar, pericial contábil e demais que se fizerem necessárias ao deslinde da causa.
Dá-se à causa o valor de R$ [valor do proveito econômico pretendido] ([valor por extenso]), correspondente à diferença entre o montante total contratado e o valor incontroverso apurado, nos termos do art. 292, inciso II, do CPC.
Nestes termos,
Pede deferimento.
[Cidade/UF], [dia] de [mês] de [ano].
[NOME DO ADVOGADO / DA ADVOGADA]
OAB/[UF] nº [número]
Como a Jurídico AI apoia uma ação revisional?
Em uma ação revisional de juros abusivos, a análise do contrato, dos cálculos e da jurisprudência precisa estar alinhada à estratégia adotada no caso. A Jurídico AI ajuda a organizar esse trabalho, relacionando fatos, documentos, provas e argumentos antes da elaboração da peça.
A plataforma também permite pesquisar jurisprudência direcionada ao tribunal do caso, com fontes e links verificáveis, além de auxiliar na estruturação das teses e na identificação de pontos que merecem atenção. Tudo isso dentro de um caso que mantém o contexto da demanda disponível para as próximas etapas.
→ Quer conhecer esse fluxo na prática? Clique e confira a Jurídico AI.
O que é uma ação revisional de juros abusivos?
É possível pedir tutela de urgência em uma ação revisional?
O que deve ser demonstrado no modelo de ação revisional?
Personalize este modelo com IA em minutos
Adapte a petição ao seu caso concreto com a Jurídico AI.
Gerar com IA
Jamile Cruz
19/09/2026
Graduanda em Direito e Marketing, pós-graduada em Direito Civil e Direito Digital. Possui experiência na redação de peças processuais, produção de conteúdo jurídico e SEO. É pesquisadora na área de Inteligência Artificial e Direito, com interesse nos impactos e desafios da tecnologia no sistema de Justiça. Inscrita na OAB/BA como estagiária, sob o nº 33984E
FAQ
Os modelos são gratuitos?
Posso usar o modelo direto em um processo?
Qual a diferença entre baixar o modelo e gerar a peça com IA?
Com que frequência os modelos são atualizados?
Preciso de uma peça que não está na lista.
Nossos produtos
-
 Conhecer o produto
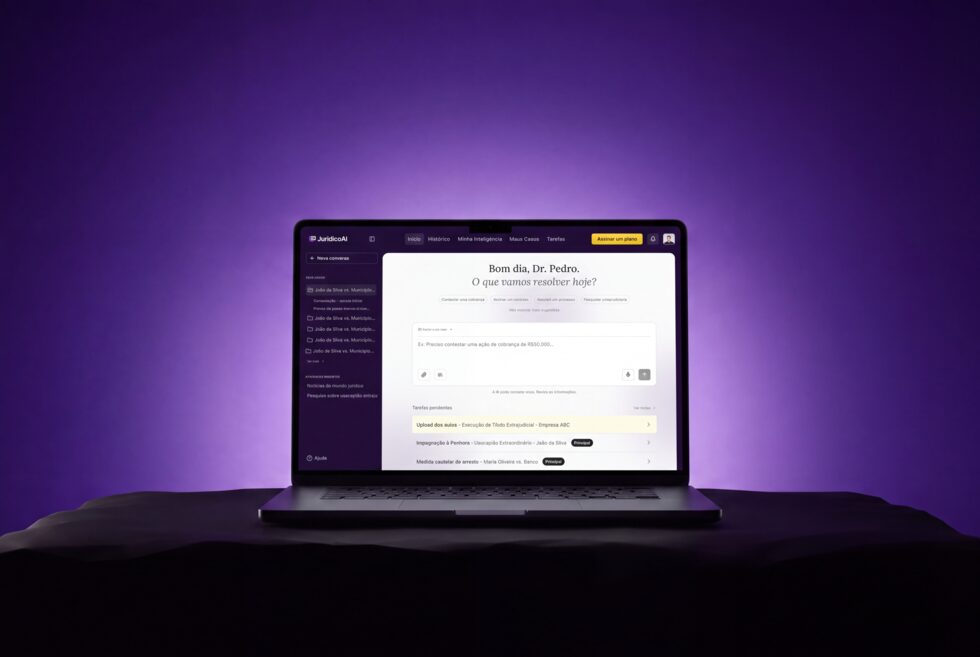
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
 Conhecer o produto
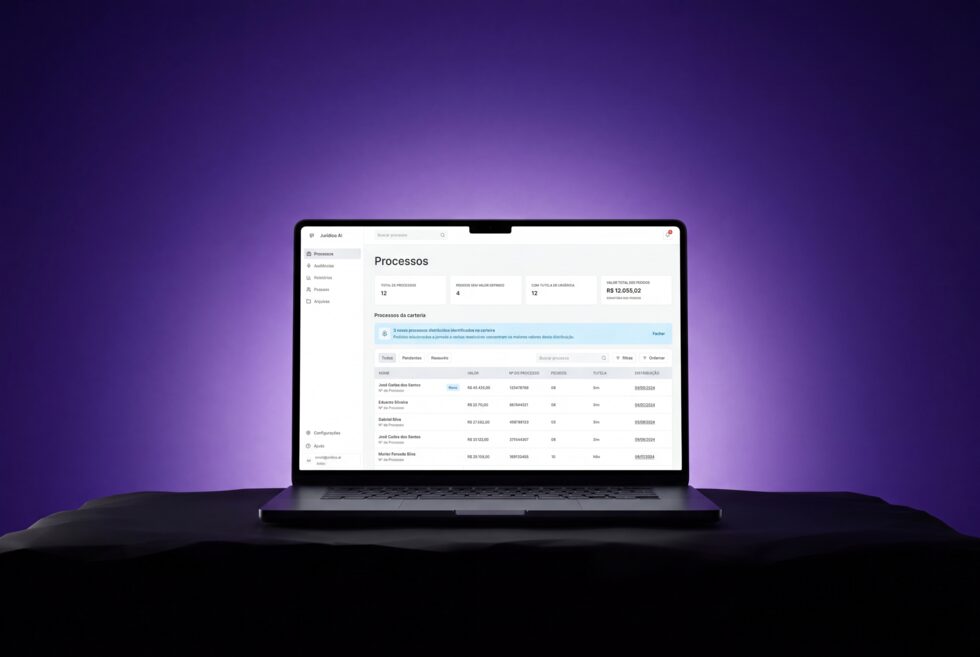
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.